
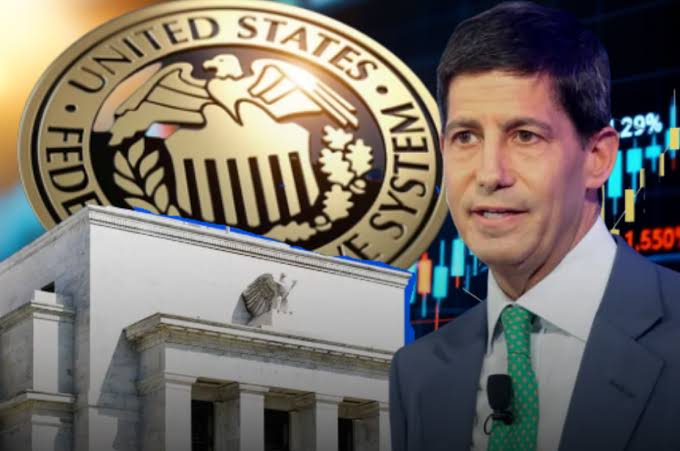
(GVNET) Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh cho biết lạm phát vẫn là vấn đề lớn nhất đối với nền kinh tế Mỹ và các dữ liệu mùa hè chưa cho thấy xu hướng giá cả cải thiện đủ rõ ràng.
Sau quyết định tăng lãi suất 25 điểm cơ bản ngày 16/9, ông Warsh tiếp tục để ngỏ khả năng Fed nâng lãi suất thêm, đồng thời nhấn mạnh ngân hàng trung ương sẽ không đưa ra cam kết trước về các quyết định chính sách trong tương lai.
Cuộc họp báo ngày 16/9 diễn ra ngay sau khi Ủy ban Thị trường Mở Liên bang (FOMC) nhất trí 12-0 nâng phạm vi lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75%-4%, đánh dấu lần tăng lãi suất đầu tiên của Fed kể từ năm 2023. Fed cho biết hoạt động kinh tế vẫn tăng trưởng với tốc độ vững chắc, trong khi lạm phát vẫn ở mức cao.
Lạm phát vẫn là vấn đề lớn nhất của Fed
Thông điệp nổi bật nhất trong cuộc họp báo của Kevin Warsh là Fed chưa cảm thấy đủ tự tin rằng lạm phát đang giảm về mục tiêu 2% với tốc độ phù hợp.
Ông Warsh cho biết trọng tâm chủ đạo của Fed hiện vẫn nằm ở ổn định giá cả. Theo ông, lạm phát “quá cao và đã quá cao trong một thời gian quá dài”, trong khi các số liệu lạm phát trong mùa hè chưa cho thấy những xu hướng cơ bản cải thiện đáng kể.
Đây là điểm rất đáng chú ý đối với thị trường tài chính.
Trước cuộc họp tháng 9, một phần kỳ vọng trên thị trường là Fed có thể tăng lãi suất nhưng sau đó nhanh chóng chuyển sang trạng thái chờ đợi nếu lạm phát hạ nhiệt. Tuy nhiên, phát biểu của Warsh cho thấy Fed vẫn muốn nhìn thấy bằng chứng thuyết phục hơn trước khi có thể giảm mức độ tập trung vào lạm phát.
Nói cách khác, một lần tăng lãi suất không đồng nghĩa với việc chu kỳ thắt chặt đã kết thúc.
“Nền kinh tế đã mạnh lên”, nhưng lạm phát lại chưa cải thiện tương xứng
Warsh cũng đưa ra đánh giá tương đối tích cực về nền kinh tế Mỹ.
Ông cho rằng những dữ liệu mới nhất cho thấy nền kinh tế đã mạnh lên kể từ thời điểm các quan chức Fed đánh giá tình hình trước đó. Tăng trưởng cơ bản cao hơn, trong khi thị trường lao động được mô tả là đang vận hành tương đối phù hợp với trạng thái toàn dụng lao động.
Warsh thậm chí nhấn mạnh rằng vấn đề của Mỹ hiện không phải là nền kinh tế quá yếu.
“Tăng trưởng cơ bản cao hơn. Lạm phát là vấn đề.” Đây là một trong những thông điệp quan trọng nhất được ông đưa ra tại cuộc họp báo.
Điều này tạo ra một bối cảnh khác với những giai đoạn Fed phải lựa chọn giữa chống lạm phát và hỗ trợ tăng trưởng.
Nếu nền kinh tế vẫn có khả năng duy trì tăng trưởng, thị trường lao động chưa suy yếu nghiêm trọng và lạm phát vẫn cao, Fed có thêm dư địa để duy trì chính sách tiền tệ tương đối chặt chẽ.
Fed không cho rằng phải hy sinh thị trường lao động để hạ lạm phát
Một câu hỏi quan trọng tại cuộc họp báo là liệu Fed có cần khiến tăng trưởng kinh tế giảm xuống dưới tiềm năng hoặc làm thị trường lao động suy yếu đáng kể để đưa lạm phát trở lại mục tiêu hay không.
Warsh cho rằng không nhất thiết.
Ông cho biết tỷ lệ thất nghiệp hiện về cơ bản phù hợp với trạng thái toàn dụng lao động và ông không tin Fed cần gây tổn hại cho thị trường lao động để đạt mục tiêu ổn định giá cả.
Theo lập luận của Warsh, hai phần trong nhiệm vụ kép của Fed — ổn định giá cả và việc làm tối đa — không nhất thiết phải xung đột trong trung hạn. Nếu kiểm soát được lạm phát, nền kinh tế có thể duy trì tăng trưởng bền vững trong thời gian dài hơn.
Đây là một thông điệp đáng chú ý vì nó cho thấy Warsh đang cố gắng giải thích việc tăng lãi suất không phải nhằm chủ động tạo ra suy thoái hay đẩy tỷ lệ thất nghiệp tăng mạnh.
Tăng lãi suất không thể trực tiếp làm giá năng lượng giảm
Một vấn đề đặc biệt khó đối với Fed hiện nay là áp lực từ năng lượng và các yếu tố địa chính trị.
Warsh thừa nhận chính sách tiền tệ không thể trực tiếp giải quyết một cú sốc giá năng lượng.
Tuy nhiên, theo lập luận của ông, việc nâng lãi suất có thể giúp hạn chế nguy cơ một cú sốc giá ban đầu lan rộng sang các nhóm hàng hóa và dịch vụ khác.
Điều này rất quan trọng trong bối cảnh giá dầu tăng cao có nguy cơ tạo thêm áp lực lên lạm phát. Fed không thể sản xuất thêm dầu hay làm giá năng lượng giảm bằng cách tăng lãi suất, nhưng có thể sử dụng chính sách tiền tệ để ngăn cú sốc năng lượng trở thành một vòng xoáy lạm phát rộng hơn.
Điều kiện tài chính chưa đủ “thắt chặt”
Một trong những lập luận quan trọng nhất của Warsh để giải thích quyết định tăng lãi suất là đánh giá về điều kiện tài chính.
Ông cho rằng sẽ rất khó để mô tả các điều kiện tài chính tổng thể hiện nay là “thắt chặt”.
Do đó, Fed đã quyết định loại bỏ một phần mức độ hỗ trợ chính sách trước đây nhằm đưa các điều kiện tín dụng và tài chính phù hợp hơn với mục tiêu cuối cùng của ngân hàng trung ương.
Điểm này đặc biệt đáng chú ý bởi nó cho thấy Fed không chỉ nhìn vào lãi suất chính sách trên danh nghĩa.
Thay vào đó, các quan chức còn quan sát cách chính sách tiền tệ truyền dẫn tới thị trường trái phiếu, tín dụng, cổ phiếu, chi phí vốn và các điều kiện tài chính rộng hơn.
Nếu thị trường tài chính vẫn tương đối dễ chịu dù lãi suất chính sách đã ở mức cao, Fed có thể cho rằng chính sách chưa đủ hạn chế để nhanh chóng đưa lạm phát về 2%.
Warsh không đưa ra cam kết về các lần tăng lãi suất tiếp theo
Dù phát biểu mang màu sắc tương đối cứng rắn, Warsh không cam kết Fed sẽ tiếp tục tăng lãi suất trong những cuộc họp tới.
Ông tiếp tục nhấn mạnh cách tiếp cận phụ thuộc vào dữ liệu và cho biết Fed sẽ không “định trước” các quyết định trong tương lai.
Điều này có nghĩa thị trường không nên hiểu quyết định ngày 16/9 là một lời hứa rằng Fed chắc chắn sẽ tiếp tục tăng lãi suất liên tiếp.
Thay vào đó, Fed muốn duy trì quyền lựa chọn dựa trên diễn biến của:
- lạm phát;
- thị trường lao động;
- tăng trưởng kinh tế;
- điều kiện tài chính;
- giá năng lượng;
- và các rủi ro địa chính trị.
Tuy nhiên, việc Fed đồng thời nâng lãi suất và nhấn mạnh rằng lạm phát chưa có cải thiện đủ rõ ràng khiến khả năng xuất hiện thêm một lần tăng trong năm 2026 vẫn được thị trường theo dõi sát.
Vì sao lợi suất trái phiếu Mỹ tăng cao?
Warsh cũng được hỏi về nguyên nhân khiến lợi suất trái phiếu Kho bạc Mỹ, đặc biệt kỳ hạn dài, tăng mạnh.
Ông đưa ra một cách giải thích đáng chú ý: lợi suất tăng không nhất thiết phản ánh sự mất niềm tin vào khả năng kiểm soát lạm phát của Fed.
Theo Warsh, có ít nhất ba lực lượng đang góp phần đẩy chi phí vốn lên cao.
Thứ nhất là sức mạnh của nền kinh tế.
Thứ hai là mức đầu tư vốn rất lớn và sự cạnh tranh về nguồn vốn. Warsh đặc biệt đề cập tới các doanh nghiệp công nghệ quy mô lớn, thường được gọi là các “hyperscaler”, đang huy động lượng vốn lớn trên thị trường. Điều này làm gia tăng cạnh tranh đối với nguồn vốn và có thể tạo áp lực lên lợi suất.
Thứ ba là các yếu tố địa chính trị, vốn không chỉ tác động tới giá năng lượng giao ngay mà còn có thể ảnh hưởng tới mặt bằng giá rộng hơn.
Lập luận này đáng chú ý bởi nếu lợi suất tăng chủ yếu vì tăng trưởng, đầu tư và nhu cầu vốn mạnh, thì cách giải thích sẽ khác đáng kể so với trường hợp lợi suất tăng vì thị trường nghi ngờ khả năng kiểm soát lạm phát của Fed.
Fed vẫn tin vào khả năng đạt mục tiêu 2%
Dù thừa nhận lạm phát vẫn cao, Warsh không đưa ra thông điệp rằng Fed đã mất niềm tin vào khả năng đưa lạm phát về 2%.
Ngược lại, ông cho rằng nhiệm vụ của Fed là tạo ra điều kiện để nền kinh tế có thể duy trì tăng trưởng bền vững trong thời gian dài bằng cách bảo đảm ổn định giá cả.
Trong tuyên bố chính sách ngày 16/9, FOMC cũng cho biết hành động tăng lãi suất nhằm hỗ trợ việc đưa lạm phát trở lại mục tiêu 2% trong thời gian phù hợp hơn.
Các dự báo kinh tế cập nhật của Fed cho thấy các quan chức vẫn kỳ vọng lạm phát giảm dần trong năm 2027, với mức lạm phát tổng thể được dự báo tiến về khoảng 2,3%.
Một điểm đáng chú ý: Fed có thể tiếp tục thắt chặt nếu dữ liệu yêu cầu
Thông điệp tổng thể từ cuộc họp báo ngày 16/9 có thể được tóm gọn thành ba ý.
Đầu tiên, Fed cho rằng nền kinh tế Mỹ hiện không quá yếu.
Thứ hai, lạm phát vẫn cao và những dữ liệu mùa hè chưa đủ thuyết phục để Fed kết luận rằng xu hướng lạm phát cơ bản đã cải thiện rõ ràng.
Thứ ba, Fed chưa muốn cam kết trước về đường đi của lãi suất.
Đây là lý do thị trường có thể tiếp tục tập trung vào các báo cáo CPI, PCE, tiền lương, việc làm và giá năng lượng trong những tháng tới.
Nếu lạm phát tiếp tục dai dẳng, lập luận cho việc duy trì hoặc nâng thêm lãi suất sẽ được củng cố. Ngược lại, nếu áp lực giá giảm nhanh hơn dự kiến và thị trường lao động suy yếu, Fed có thể có thêm lý do để dừng chu kỳ thắt chặt.
Fed giữ khoảng cách với chính sách tài khóa và thương mại
Warsh cũng nhấn mạnh vấn đề độc lập của Fed.
Ông cho rằng ngân hàng trung ương cần “ở đúng phạm vi nhiệm vụ” của mình và để những cơ quan chịu trách nhiệm về chính sách thương mại, tài khóa thực hiện công việc của họ. Ông mô tả tính độc lập của Fed theo hướng có sự phân định trách nhiệm giữa chính sách tiền tệ với các chính sách kinh tế khác.
Phát biểu này xuất hiện trong bối cảnh Tổng thống Donald Trump trước đó nhiều lần kêu gọi lãi suất Mỹ thấp hơn. Sau quyết định ngày 16/9, Trump tiếp tục công khai cho rằng lãi suất Mỹ nên ở mức 1% hoặc thấp hơn.
Tuy nhiên, Warsh không cho biết chi tiết về những cuộc trao đổi riêng với Tổng thống.
Giá vàng sẽ phản ứng thế nào với thông điệp của Warsh?
Đối với thị trường vàng, phát biểu của Warsh tạo ra một bức tranh hai chiều.
Một mặt, lãi suất cao hơn và khả năng Fed tiếp tục duy trì chính sách tiền tệ chặt chẽ thường tạo sức ép lên vàng thông qua đồng USD và lợi suất trái phiếu Mỹ.
Mặt khác, việc Fed nhấn mạnh các rủi ro địa chính trị, giá năng lượng và những bất ổn kinh tế vẫn có thể hỗ trợ nhu cầu đối với tài sản trú ẩn.
Điểm quan trọng hơn nằm ở đường đi của lãi suất thực và lợi suất trái phiếu.
Nếu thị trường tin rằng Fed sẽ tiếp tục tăng lãi suất vì lạm phát dai dẳng, vàng có thể chịu áp lực trong ngắn hạn. Ngược lại, nếu các đợt tăng lãi suất khiến tăng trưởng và thị trường lao động suy yếu nhưng lạm phát vẫn hạ dần, kỳ vọng về việc Fed sớm kết thúc chu kỳ thắt chặt có thể quay trở lại và tạo điều kiện thuận lợi hơn cho vàng.
Do đó, không nên chỉ nhìn vào việc Fed tăng 25 điểm cơ bản ngày 16/9 để đánh giá xu hướng vàng. Phản ứng của vàng sẽ phụ thuộc nhiều hơn vào những dữ liệu kinh tế tiếp theo và cách thị trường điều chỉnh kỳ vọng về các cuộc họp FOMC còn lại trong năm.
Kết luận
Cuộc họp báo ngày 16/9 cho thấy Kevin Warsh đang gửi một thông điệp tương đối rõ: Fed cho rằng nền kinh tế Mỹ vẫn đủ mạnh, trong khi lạm phát chưa giảm đủ nhanh để ngân hàng trung ương có thể chủ quan.
Việc nâng lãi suất lên 3,75%-4% mới chỉ là một bước trong quá trình đưa chính sách tiền tệ về mức phù hợp hơn với mục tiêu ổn định giá cả. FOMC vẫn chưa đưa ra cam kết về các bước tiếp theo, nhưng phát biểu của Warsh cho thấy cánh cửa cho những lần tăng lãi suất tiếp theo vẫn mở nếu lạm phát không cải thiện đủ nhanh.
Với thị trường tài chính, ba biến số cần theo dõi sát sau cuộc họp lần này là lạm phát Mỹ, lợi suất trái phiếu Kho bạc và sức mạnh của đồng USD. Đây cũng sẽ là những yếu tố quan trọng quyết định diễn biến tiếp theo của vàng trong những tuần tới.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008