
(GVNET) Giá vàng thế giới đang đối mặt với áp lực giảm mạnh khi lợi suất trái phiếu Mỹ tăng và kỳ vọng Fed thắt chặt chính sách tiền tệ trở lại.
Theo Aakash Doshi, Trưởng bộ phận chiến lược vàng tại State Street Investment Management, giá vàng có thể kiểm định vùng 4.000 USD/ounce trong thời gian tới. Tuy nhiên, ông cho rằng đây có thể là vùng hỗ trợ quan trọng và triển vọng dài hạn của kim loại quý vẫn chưa bị phá vỡ.
Lợi suất trái phiếu tăng gây sức ép lên giá vàng
Đà điều chỉnh mạnh của giá vàng gần đây diễn ra trong bối cảnh thị trường tài chính Mỹ thay đổi đáng kể kỳ vọng về chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed).
Aakash Doshi cho rằng việc thị trường định giá Fed theo hướng cứng rắn hơn là nguyên nhân quan trọng khiến vàng chịu áp lực. Theo ông, kể từ giữa tháng 8, thị trường đã tính đến khả năng Fed tăng lãi suất thêm hai lần, trong khi kỳ vọng lãi suất ở các kỳ hạn xa hơn cũng thay đổi đáng kể.
Điều này khiến vàng phải đối mặt với một loạt bất lợi trong ngắn hạn, bao gồm lợi suất danh nghĩa tăng, lợi suất thực tăng và đồng USD mạnh lên.
Vàng vốn là tài sản không sinh lãi nên thường chịu sức ép khi lợi suất trái phiếu Mỹ tăng. Khi trái phiếu trở nên hấp dẫn hơn về mặt lợi suất, chi phí cơ hội của việc nắm giữ vàng cũng tăng lên.
Doshi cho rằng thị trường vàng hiện đang phản ứng với trạng thái mà ông gọi là “peak market hawkishness”, tức mức độ kỳ vọng diều hâu cao của thị trường đối với Fed.
Theo kịch bản này, nếu lợi suất tiếp tục tăng và đồng USD duy trì sức mạnh, giá vàng có thể tiếp tục điều chỉnh và lùi về khu vực 4.000 USD/ounce trong thời gian ngắn.
Tuy nhiên, đây mới là rủi ro chiến thuật đối với vàng, chưa đồng nghĩa với việc triển vọng dài hạn của thị trường đã đảo chiều.
Vì sao State Street vẫn kỳ vọng vàng đạt 5.000 USD?
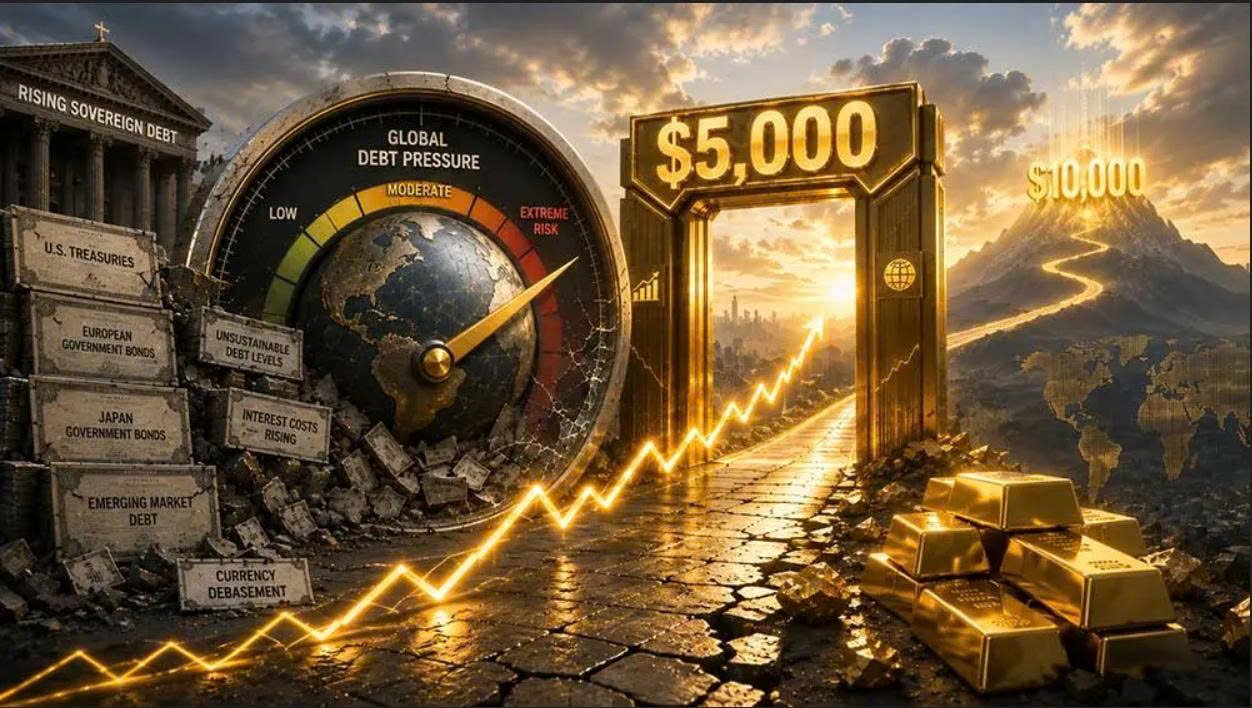
Điểm đáng chú ý trong nhận định của Doshi là dù thừa nhận con đường tăng giá của vàng trở nên khó khăn hơn, ông vẫn duy trì kỳ vọng vàng có thể đạt 5.000 USD/ounce vào quý II/2027.
Theo Doshi, việc Fed có thể tiếp tục tăng lãi suất rõ ràng là một trở ngại đối với vàng trong ngắn hạn. Tuy nhiên, lãi suất cao không giải quyết được những vấn đề tài khóa mang tính dài hạn của Mỹ và nhiều nền kinh tế lớn.
Ngược lại, chi phí vay cao hơn có thể khiến chi phí phục vụ nợ chính phủ tăng, từ đó làm trầm trọng thêm những thách thức tài khóa.
Đây là một trong những yếu tố tạo ra cái gọi là “structural bid” – lực mua mang tính cấu trúc trên thị trường vàng.
Nói cách khác, mối quan hệ truyền thống giữa vàng và lãi suất vẫn tồn tại, nhưng không còn là yếu tố duy nhất quyết định xu hướng giá vàng.
Lợi suất 10 năm Mỹ tăng mạnh nhưng vàng vẫn đứng ở vùng cao
Doshi đưa ra một phép so sánh đáng chú ý để minh họa cho sự thay đổi cấu trúc của thị trường.
Trước đại dịch COVID-19, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chỉ quanh mức 1,5%. Trong khi đó, hiện lợi suất đã có thời điểm tiến lên khoảng 5,3%.
Thông thường, một môi trường lợi suất cao như vậy sẽ tạo ra áp lực rất lớn đối với vàng.
Tuy nhiên, vàng vẫn duy trì ở vùng giá quanh 4.000 USD/ounce, cao hơn rất nhiều so với mặt bằng trước đại dịch.
Theo Doshi, sự phân kỳ này cho thấy các yếu tố hỗ trợ vàng hiện nay không chỉ đến từ lãi suất hay chính sách tiền tệ.
Ba yếu tố thúc đẩy lợi suất trái phiếu dài hạn
Trong báo cáo vàng tháng 9, State Street cho rằng term premium – phần bù kỳ hạn mà nhà đầu tư yêu cầu khi nắm giữ trái phiếu dài hạn – tại Mỹ, Anh, Pháp và Đức đã tăng lên mức cao nhất kể từ năm 2011.
Ba yếu tố chính được xác định gồm:
- Lo ngại về mức độ đáng tin cậy của thể chế và chính sách.
- Rủi ro lạm phát dai dẳng.
- Mất cân đối tài khóa và nguồn cung trái phiếu chính phủ gia tăng.
Đặc biệt, nợ công Mỹ đã vượt 40.000 tỷ USD trong tháng 8, trong khi 1.000 tỷ USD nợ mới nhất được tích lũy chỉ trong khoảng 5 tháng.
Điều này đặt ra một nghịch lý đối với vàng: lợi suất tăng gây áp lực lên giá trong ngắn hạn, nhưng chính những nguyên nhân khiến lợi suất dài hạn tăng lại có thể trở thành yếu tố hỗ trợ vàng về dài hạn.
Trung Quốc tiếp tục tạo lực đỡ cho thị trường vàng
Một trong những yếu tố đáng chú ý khác trong triển vọng của State Street là nhu cầu vàng vật chất tại Trung Quốc.
Theo State Street, lượng nhập khẩu vàng phi tiền tệ của Trung Quốc đạt kỷ lục 1.000 tấn trong 7 tháng đầu năm 2026, tăng 78% so với cùng kỳ năm trước.
Đáng chú ý, mức tăng này diễn ra ngay cả khi giá vàng tại thị trường Trung Quốc bình quân cao hơn khoảng 45% so với cùng kỳ năm trước.
Điều đó cho thấy nhu cầu không đơn thuần biến mất khi giá vàng tăng cao.
Nếu dòng mua vàng vật chất từ Trung Quốc tiếp tục duy trì, thị trường có thể hình thành một lớp hỗ trợ nhất định cho giá trong những giai đoạn nhà đầu tư tài chính phương Tây giảm vị thế.
Nhà đầu tư phương Tây vẫn mua vàng khi giá điều chỉnh
Không chỉ nhu cầu tại châu Á, Doshi cũng chỉ ra rằng dòng tiền đầu tư phương Tây vẫn đang quay trở lại thị trường vàng.
Theo ông, dòng vốn vào các quỹ ETF vàng trong tháng 9 cho thấy các nhà đầu tư chiến lược vẫn xem vàng như một công cụ phòng vệ trước bất ổn chính sách kinh tế vĩ mô và rủi ro đối với tiền pháp định.
Xu hướng này nối tiếp sự phục hồi mạnh của nhu cầu đầu tư phương Tây trong tháng 8.
Các quỹ ETF được bảo chứng bằng vàng trên toàn cầu thu hút khoảng 17,1 tỷ USD trong tháng 8, trong khi các quỹ niêm yết tại Mỹ ghi nhận khoảng 7,9 tỷ USD dòng vốn vào – mức mạnh nhất kể từ tháng 9/2025.
Điểm đáng chú ý là dòng tiền vẫn xuất hiện trong bối cảnh giá vàng đã điều chỉnh.
Điều này có thể cho thấy một bộ phận nhà đầu tư đang xem những nhịp giảm của vàng là cơ hội tái phân bổ vốn thay vì tín hiệu phải rút khỏi thị trường.
Thị trường quyền chọn vẫn nghiêng về triển vọng tăng giá
Một tín hiệu khác được Doshi đề cập đến là cấu trúc vị thế trên thị trường quyền chọn vàng.
Theo ông, độ lệch biến động ở các hợp đồng kỳ hạn dài vẫn tương đối tích cực đối với vàng, cho thấy nhà đầu tư vẫn có nhu cầu đối với các vị thế hưởng lợi nếu giá tăng.
State Street cho biết dòng tiền trên thị trường phái sinh vàng đã chuyển từ trạng thái thiên về put sang call.
Đáng chú ý, quyền chọn mua (call) ngày càng đắt hơn tương đối so với quyền chọn bán (put). Đây là dấu hiệu cho thấy nhu cầu phòng vệ hoặc đặt cược vào khả năng tăng giá của vàng vẫn tồn tại.
Tuy nhiên, cần phân biệt giữa tín hiệu định vị trên thị trường quyền chọn và xu hướng giá thực tế. Việc call trở nên đắt hơn không đảm bảo vàng sẽ tăng ngay lập tức, đặc biệt khi các yếu tố vĩ mô như lợi suất và USD đang tạo sức ép.
Kịch bản giá vàng: 4.000 USD hay 5.000 USD?
Triển vọng hiện tại của vàng có thể được nhìn dưới hai khung thời gian khác nhau.
Trong ngắn hạn, lợi suất trái phiếu Mỹ tăng, USD mạnh và kỳ vọng Fed duy trì chính sách tiền tệ cứng rắn có thể tiếp tục gây áp lực lên XAU/USD. Trong trường hợp lực bán gia tăng, vùng 4.000 USD/ounce trở thành khu vực đáng chú ý.
Về Trung và dài hạn, câu chuyện lại phức tạp hơn. Nợ công Mỹ tăng, chi phí phục vụ nợ cao, rủi ro lạm phát, bất ổn địa chính trị, nhu cầu vàng của Trung Quốc và dòng vốn ETF có thể tạo ra lực mua mang tính cấu trúc.
Vì vậy, theo quan điểm của Doshi, một đợt giảm về 4.000 USD không nhất thiết đồng nghĩa với việc chu kỳ tăng dài hạn của vàng đã kết thúc.
Ngược lại, nếu khu vực hỗ trợ này giữ được và các yếu tố cấu trúc tiếp tục phát huy tác dụng, mục tiêu 5.000 USD/ounce vào quý II/2027 vẫn nằm trong kịch bản mà State Street đưa ra.
Kết luận
Giá vàng đang bước vào giai đoạn khó khăn hơn khi thị trường điều chỉnh kỳ vọng lãi suất và lợi suất trái phiếu Mỹ tăng mạnh. Trong ngắn hạn, nguy cơ XAU/USD tiếp tục giảm về 4.000 USD/ounce là yếu tố cần được theo dõi, đặc biệt nếu USD và lợi suất thực tiếp tục đi lên.
Tuy nhiên, bức tranh dài hạn chưa hoàn toàn tiêu cực. Nhu cầu vàng tại Trung Quốc, dòng vốn ETF, vị thế trên thị trường quyền chọn và những lo ngại về tài khóa toàn cầu đang tạo ra lực đỡ cho kim loại quý. State Street vì vậy vẫn giữ kỳ vọng vàng có thể hướng tới 5.000 USD/ounce vào quý II/2027, dù chính tổ chức này thừa nhận con đường tăng giá sẽ trở nên khó khăn hơn khi Fed duy trì lập trường cứng rắn.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008