
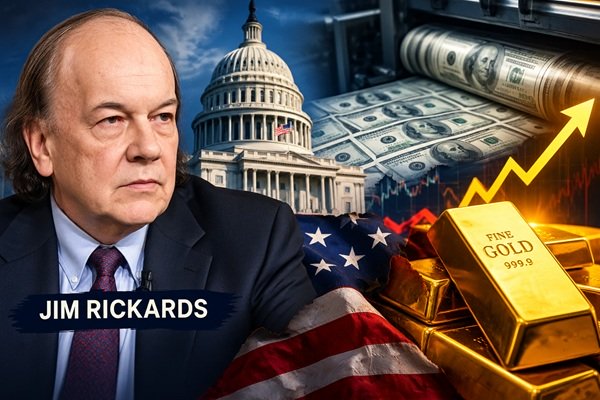
(GVNET) Nợ Mỹ vượt 40.000 tỷ USD: Jim Rickards chỉ ra lý do vàng có thể trở thành “phao cứu sinh”
Giá vàng tiếp tục được chú ý khi lợi suất trái phiếu Mỹ tăng mạnh và áp lực từ khoản nợ công hơn 40 nghìn tỷ USD ngày càng lớn. Jim Rickards, tác giả cuốn Currency Wars, cho rằng Mỹ không nhất thiết phải trả hết nợ mà có thể dựa vào lạm phát và tăng trưởng GDP danh nghĩa để làm giảm gánh nặng nợ theo thời gian. Trong bối cảnh đó, ông xem vàng và các tài sản hữu hình là công cụ giúp nhà đầu tư bảo vệ sức mua.
Nợ công Mỹ hơn 40 nghìn tỷ USD và bài toán lãi vay
Theo Rickards, Chính phủ Mỹ hiện phải gánh hơn 40 nghìn tỷ USD nợ, trong khi chi phí lãi vay đã lên khoảng 1 nghìn tỷ USD mỗi năm. Áp lực càng lớn khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có thời điểm tăng lên 5,34%, mức cao nhất kể từ năm 2002.
Rickards cho rằng vấn đề không nằm ở việc Washington phải trả toàn bộ khoản nợ, mà là khả năng tiếp tục đảo nợ với mức lãi suất có thể kiểm soát. Khi lãi suất tăng, chi phí tái cấp vốn cũng tăng theo, khiến áp lực ngân sách ngày càng lớn.
Ông lập luận rằng lạm phát có thể làm giảm giá trị thực của khoản nợ theo thời gian. Sau Thế chiến II, nợ liên bang Mỹ từng tương đương khoảng 118% GDP năm 1946 nhưng giảm xuống khoảng 31% vào năm 1981. Theo Rickards, một phần quan trọng của quá trình này đến từ sự gia tăng của GDP danh nghĩa, trong đó có yếu tố lạm phát.
Lạm phát làm suy giảm sức mua của người nắm giữ tiền mặt
Rickards cảnh báo rằng ngay cả khi lạm phát không tăng đột biến, sức mua của đồng USD vẫn có thể bị bào mòn đáng kể trong dài hạn.
Ông lấy ví dụ, lạm phát 3% mỗi năm có thể làm giảm một nửa giá trị sức mua của đồng USD trong khoảng 24 năm. Với những người sống bằng thu nhập cố định hoặc không sở hữu nhiều tài sản, tác động này có thể đặc biệt đáng kể.
Dữ liệu kinh tế Mỹ cũng cho thấy áp lực đối với hộ gia đình. Trong tháng 8, chi tiêu thực tế của người Mỹ tăng 0,6%, trong khi thu nhập thực tế không tăng và tỷ lệ tiết kiệm giảm xuống 4,1%, mức thấp nhất kể từ năm 2022.
Vì sao Rickards cho rằng vàng có vai trò quan trọng?
Một trong những luận điểm chính của Rickards là vàng có thể đóng vai trò như một tài sản bảo vệ trước rủi ro tiền tệ và tài chính.
Ông đặc biệt nhắc đến trường hợp Nga sau năm 2022. Khoảng 300 tỷ USD dự trữ của Nga ở nước ngoài bị các chính phủ phương Tây phong tỏa, trong khi lượng vàng được Nga giữ trong nước không bị tác động theo cách tương tự.
Theo số liệu được Kitco dẫn lại, Ngân hàng Trung ương Nga nắm khoảng 73,2 triệu ounce vàng tính đến ngày 1/8. Với giá vàng tăng mạnh so với đầu năm 2022, giá trị lượng vàng này đã tăng đáng kể.
Rickards cũng lưu ý rằng ngân hàng trung ương có thể tạo ra một mức hỗ trợ nhất định cho thị trường vàng thông qua hoạt động mua vào. Ông cho rằng lực mua này không nhất thiết tạo ra những đợt tăng giá đột biến, nhưng có thể góp phần hạn chế rủi ro giảm sâu trong dài hạn.
Giá vàng vẫn chịu tác động từ Fed và lạm phát
Dù lập luận dài hạn của Rickards thiên về vàng, triển vọng ngắn hạn vẫn phụ thuộc đáng kể vào Cục Dự trữ Liên bang Mỹ (Fed) và dữ liệu lạm phát.
Theo nội dung bài viết, chỉ số Core PCE tháng 8 tăng 0,2% theo tháng và 3,0% so với cùng kỳ năm trước, thấp hơn mức dự báo 3,3%. Sau số liệu này, xác suất thị trường kỳ vọng Fed tăng lãi suất trong tháng 10 giảm mạnh từ 70,9% xuống 34,9%.
Rickards dự báo Fed có thể giữ nguyên lãi suất tại cuộc họp ngày 27–28/10, nhưng ông cho rằng khả năng tăng lãi suất vào tháng 12 vẫn đáng chú ý.
Điểm đáng lưu ý là lạm phát giảm tốc không đồng nghĩa với giá cả giảm. Nếu tốc độ tăng CPI hoặc PCE chậm lại, mặt bằng giá vẫn có thể tiếp tục cao hơn đáng kể so với trước cú sốc lạm phát năm 2022.
Trung Quốc tiếp tục tăng dự trữ vàng
Một yếu tố khác được Rickards nhấn mạnh là xu hướng tích lũy vàng của các ngân hàng trung ương.
Trung Quốc tiếp tục mua vàng và theo dữ liệu được bài viết dẫn lại, lượng vàng dự trữ của nước này đạt khoảng 2.387 tấn trong tháng 8, đánh dấu tháng tăng thứ 22 liên tiếp. Trong khi đó, các ngân hàng trung ương trên toàn cầu đã mua khoảng 1.000 tấn vàng mỗi năm trong bốn năm qua.
Đây là một yếu tố đáng chú ý đối với thị trường vàng bởi nhu cầu từ ngân hàng trung ương có thể tạo ra lực cầu dài hạn, đặc biệt trong bối cảnh nhiều quốc gia muốn đa dạng hóa dự trữ.
Giá năng lượng có thể tạo thêm áp lực lạm phát
Rickards cũng cảnh báo một làn sóng lạm phát mới có thể xuất phát từ năng lượng và nhiên liệu.
Theo ông, diesel crack spread – chênh lệch giữa giá dầu thô và nhiên liệu diesel – đã tăng lên khoảng 110 USD/thùng trong tháng 9. Giá nhiên liệu cao có thể lan truyền sang nhiều nhóm hàng hóa bởi chi phí vận chuyển ảnh hưởng đến hầu hết chuỗi cung ứng.
Ông cho rằng nếu giá diesel tiếp tục tăng, chi phí vận chuyển và sản xuất cũng sẽ chịu áp lực, qua đó tạo thêm rủi ro đối với lạm phát.
Vàng đứng trước bài toán giữa lạm phát và lợi suất trái phiếu
Quan điểm của Jim Rickards đưa ra một bức tranh dài hạn trong đó nợ công Mỹ, lạm phát, lợi suất trái phiếu và vàng có mối liên hệ chặt chẽ.
Một mặt, lợi suất trái phiếu cao làm tăng chi phí nợ của Mỹ và có thể tạo sức ép lên nền kinh tế. Mặt khác, lợi suất thực cao và đồng USD mạnh có thể gây bất lợi cho vàng trong ngắn hạn.
Do đó, diễn biến tiếp theo của vàng sẽ phụ thuộc vào việc thị trường đánh giá thế nào về lạm phát, chính sách Fed, lợi suất Treasury và nhu cầu mua vàng của ngân hàng trung ương.
Quan điểm của Rickards không phải là một dự báo chắc chắn về giá vàng, mà là một lập luận về vai trò của tài sản hữu hình trong môi trường nợ công cao và nguy cơ tiền tệ mất giá. Với nhà đầu tư, đây là những biến số cần theo dõi song song thay vì chỉ nhìn vào một yếu tố riêng lẻ.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008