
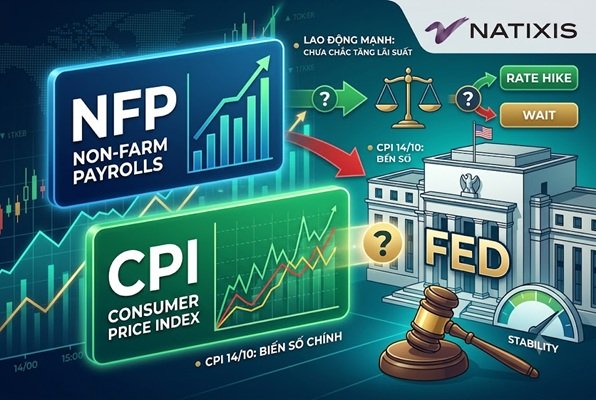
(GVNET) Một báo cáo việc làm Mỹ mạnh hơn dự kiến chưa chắc đủ để khiến Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất trong tháng 10.
Tuy nhiên, theo Christopher Hodge, Trưởng kinh tế gia Mỹ tại Natixis, một kết quả NFP tích cực có thể khiến thị trường và Fed đánh giá dữ liệu lạm phát CPI sắp tới theo một cách khác.
Tâm điểm của thị trường trong tuần này là báo cáo bảng lương phi nông nghiệp (NFP) tháng 9 của Mỹ, dự kiến công bố vào thứ Sáu. Dù thị trường đang tìm kiếm tín hiệu về sức khỏe của thị trường lao động, Natixis cho rằng một con số việc làm mạnh không đồng nghĩa với việc Fed sẽ ngay lập tức trở nên cứng rắn hơn về chính sách tiền tệ.
Natixis dự báo NFP tháng 9 tăng 60.000 việc làm
Trong báo cáo triển vọng NFP, Christopher Hodge dự báo nền kinh tế Mỹ tạo thêm khoảng 60.000 việc làm trong tháng 9.
Nếu dự báo này chính xác, mức tăng bình quân việc làm trong ba tháng sẽ đạt khoảng 81.000 việc làm/tháng.
Hodge nhận định thị trường lao động Mỹ đã có những biến động đáng kể trong năm nay và phần lớn các báo cáo trước đó đều gây bất ngờ theo hướng tích cực.
“Chúng tôi kỳ vọng mức tăng việc làm rất cao trong lĩnh vực giải trí và khách sạn cũng như chính quyền địa phương sẽ trở lại mức bình thường.”
Trong khi đó, một số lĩnh vực vẫn có khả năng duy trì đà tăng trưởng tương đối tốt. Đáng chú ý là sản xuất và xây dựng, nhờ hoạt động đầu tư mạnh vào các trung tâm dữ liệu.
Điều này cho thấy thị trường lao động Mỹ có thể đang chậm lại, nhưng chưa xuất hiện dấu hiệu suy yếu đồng đều trên toàn nền kinh tế.
Thị trường lao động Mỹ vẫn có những dấu hiệu mềm yếu
Theo Hodge, một yếu tố đáng chú ý là đánh giá bi quan của người tiêu dùng về triển vọng việc làm.
Ông cho rằng tâm lý này phản ánh một số điểm yếu tiềm ẩn trên thị trường lao động Mỹ, đặc biệt khi tăng trưởng tiền lương vẫn khá khiêm tốn và các khảo sát cho thấy người lao động không còn cảm nhận cơ hội việc làm dồi dào như trước.
Tuy nhiên, sự lo lắng của người lao động lại diễn ra đồng thời với tình trạng nguồn cung lao động tăng chậm lại, qua đó giúp tỷ lệ thất nghiệp duy trì tương đối ổn định trong khoảng một năm qua.
Trong tháng 8, tỷ lệ tham gia lực lượng lao động tăng đã khiến tỷ lệ thất nghiệp nhích lên khoảng 5 điểm cơ bản, bất chấp số việc làm mới tăng mạnh.
Hodge dự báo nếu tỷ lệ tham gia lực lượng lao động tiếp tục bình thường hóa, tỷ lệ thất nghiệp có thể tăng lên khoảng 4,2%.
Đây là điểm quan trọng đối với Fed: một thị trường lao động giảm nhiệt vừa phải không nhất thiết đồng nghĩa với suy thoái, đặc biệt nếu tỷ lệ thất nghiệp chỉ tăng dần từ mức thấp.
NFP mạnh chưa chắc khiến Fed tăng lãi suất tháng 10
Một trong những điểm đáng chú ý nhất trong phân tích của Natixis là Fed hiện đã tính đến sự ổn định của thị trường lao động trong quá trình hoạch định chính sách.
Do đó, chỉ riêng một con số NFP cao hơn dự kiến chưa đủ để tạo áp lực buộc Fed phải tăng lãi suất.
Hodge đặc biệt chú ý đến tăng trưởng tiền lương bình quân theo giờ, bởi tiền lương có liên hệ trực tiếp hơn với áp lực lạm phát.
Natixis dự báo thu nhập bình quân theo giờ tháng 9 chỉ tăng khoảng 0,3% so với tháng trước.
Theo Hodge, nếu thị trường lao động thực sự nóng trở lại và tạo thêm động lực cho lạm phát, đó mới là tín hiệu mang tính “diều hâu” rõ ràng hơn đối với Fed.
Nói cách khác, thị trường cần nhìn vào tổ hợp dữ liệu, thay vì chỉ tập trung vào con số NFP.
Một báo cáo việc làm mạnh sẽ có ý nghĩa lớn hơn nếu đồng thời xuất hiện:
- Tỷ lệ tham gia lực lượng lao động tăng.
- Tỷ lệ thất nghiệp duy trì ổn định.
- Tăng trưởng tiền lương tăng tốc.
- Các dấu hiệu cho thấy nhu cầu lao động đang nóng trở lại.
Nếu những yếu tố này không xuất hiện, một con số NFP cao đơn lẻ có thể chưa đủ để thay đổi đáng kể triển vọng chính sách tiền tệ.
CPI ngày 14/10 mới có thể là dữ liệu quan trọng hơn
Theo Hodge, điều đáng chú ý hơn đối với Fed có thể nằm ở báo cáo CPI tháng 9, dự kiến công bố ngày 14/10.
Một báo cáo việc làm yếu hơn đáng kể so với kỳ vọng có thể làm giảm ngưỡng lạm phát mà Fed có thể chấp nhận trước khi quyết định giữ nguyên chính sách.
Hodge cho rằng:
“Dữ liệu yếu hơn nhiều so với dự kiến có thể làm giảm ngưỡng đối với một báo cáo CPI được xem là chấp nhận được vào ngày 14/10.”
Điều này tạo ra một mối liên hệ đáng chú ý giữa NFP và CPI.
Nếu NFP yếu, Fed có thể ưu tiên rủi ro đối với thị trường lao động hơn. Khi đó, ngay cả một mức lạm phát cao hơn mong muốn nhưng chưa quá nghiêm trọng vẫn có thể chưa đủ để thúc đẩy Fed hành động ngay lập tức.
Ngược lại, nếu NFP mạnh đi kèm tiền lương tăng tốc và CPI cao trên diện rộng, áp lực đối với Fed sẽ lớn hơn đáng kể.
Fed có thể tiếp tục chờ đợi trong tháng 10?
Hodge cho rằng hiện đang tồn tại sự chia rẽ thực sự trong Fed về quỹ đạo của lạm phát.
Theo chuyên gia Natixis, nếu CPI tháng 9 không cao hơn dự kiến và không cho thấy áp lực tăng giá trên diện rộng, kịch bản có khả năng được ưu tiên là Fed tiếp tục giữ nguyên lãi suất tại cuộc họp tháng 10 và đánh giá lại tình hình vào tháng 12.
Điều này có nghĩa là dữ liệu việc làm không phải biến số duy nhất quyết định chính sách tiền tệ trong ngắn hạn.
Fed sẽ phải cân bằng giữa hai rủi ro:
Một bên là thị trường lao động đang giảm nhiệt, với tốc độ tạo việc làm có thể chậm lại và tỷ lệ thất nghiệp có khả năng tăng.
Bên còn lại là lạm phát vẫn chưa hoàn toàn được kiểm soát, đặc biệt nếu giá năng lượng và các yếu tố chi phí khác tiếp tục tạo áp lực lên CPI.
Chính sự cân bằng này khiến dữ liệu CPI ngày 14/10 trở thành một trong những sự kiện quan trọng đối với triển vọng lãi suất tháng 10 và tháng 12.
Bầu cử giữa nhiệm kỳ Mỹ cũng là yếu tố cần theo dõi
Hodge cũng đề cập đến một yếu tố đặc biệt trong lịch trình chính sách năm nay: bầu cử giữa nhiệm kỳ Mỹ sẽ diễn ra chưa đầy một tuần sau cuộc họp Fed tháng 10.
Ông nhấn mạnh rằng Natixis không cho rằng Fed bị chi phối về mặt chính trị. Tuy nhiên, trong trường hợp dữ liệu kinh tế không đủ rõ ràng để chứng minh rằng một đợt tăng lãi suất là cần thiết, việc giữ nguyên chính sách có thể giúp Fed tránh tạo thêm tranh luận trong một thời điểm chính trị nhạy cảm.
Điểm quan trọng ở đây là bầu cử không phải yếu tố kinh tế trực tiếp quyết định lãi suất, mà chủ yếu là một bối cảnh có thể khiến việc lựa chọn thời điểm hành động trở nên phức tạp hơn.
Điều gì sẽ quyết định hướng đi của Fed?
Nhận định của Natixis cho thấy thị trường không nên chỉ nhìn vào con số NFP để dự đoán chính sách tiền tệ.
Có thể hình dung các kịch bản chính như sau:
Kịch bản 1: NFP mạnh + tiền lương tăng + thất nghiệp ổn định: áp lực theo hướng thắt chặt chính sách sẽ lớn hơn.
Thứ hai: NFP mạnh nhưng tiền lương vẫn tăng khoảng 0,3% và thất nghiệp nhích lên: tác động lên kỳ vọng Fed có thể hạn chế hơn.
Kịch bản 3: NFP yếu + thất nghiệp tăng: Fed có thêm lý do để ưu tiên hỗ trợ thị trường lao động và chờ thêm dữ liệu.
Cuối cùng: NFP yếu + CPI cao: Fed sẽ phải cân nhắc khó khăn hơn giữa rủi ro lạm phát và rủi ro thị trường lao động.
CPI cao và lan rộng bất kể NFP ra sao: đây mới là kịch bản có thể tạo áp lực rõ ràng hơn đối với chính sách tiền tệ.
Giá vàng sẽ phản ứng thế nào với NFP và CPI?
Đối với giá vàng, điều quan trọng không chỉ là NFP tăng bao nhiêu mà là dữ liệu này làm thay đổi kỳ vọng về lãi suất thực và lợi suất trái phiếu Mỹ như thế nào.
Một báo cáo việc làm mạnh, nhưng không đi kèm tăng trưởng tiền lương đáng kể, có thể tạo phản ứng khác hoàn toàn so với một báo cáo vừa mạnh về số lượng việc làm vừa cho thấy tiền lương tăng tốc.
Trong khi đó, CPI sẽ có khả năng tạo biến động lớn hơn nếu dữ liệu cho thấy áp lực lạm phát dai dẳng.
Nếu thị trường giảm kỳ vọng nới lỏng hoặc tăng kỳ vọng thắt chặt tiền tệ, USD và lợi suất trái phiếu Mỹ có thể được hỗ trợ, qua đó gây sức ép lên vàng.
Ngược lại, nếu dữ liệu lao động yếu đi và CPI không quá nóng, kỳ vọng chính sách tiền tệ bớt cứng rắn có thể hỗ trợ vàng thông qua lợi suất và đồng USD.
Kết luận
Natixis cho rằng một báo cáo NFP tháng 9 mạnh hơn dự kiến chưa chắc đủ để khiến Fed tăng lãi suất trong tháng 10. Điều Fed quan tâm nhiều hơn là liệu sức mạnh của thị trường lao động có kéo theo áp lực tiền lương và lạm phát hay không.
Với dự báo NFP tăng 60.000 việc làm, tỷ lệ thất nghiệp có thể hướng tới 4,2%, trong khi tăng trưởng tiền lương được kỳ vọng khoảng 0,3% so với tháng trước, dữ liệu việc làm có thể chưa tạo ra áp lực đủ lớn để thay đổi lập trường của Fed.
Tuy nhiên, CPI ngày 14/10 mới có thể là “mảnh ghép” quan trọng tiếp theo. Nếu lạm phát cao hơn dự kiến và tăng trên diện rộng, triển vọng chính sách của Fed có thể thay đổi đáng kể. Ngược lại, nếu CPI không quá nóng trong bối cảnh thị trường lao động giảm tốc, Fed có thêm lý do để chờ đợi và đánh giá lại vào tháng 12.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008