
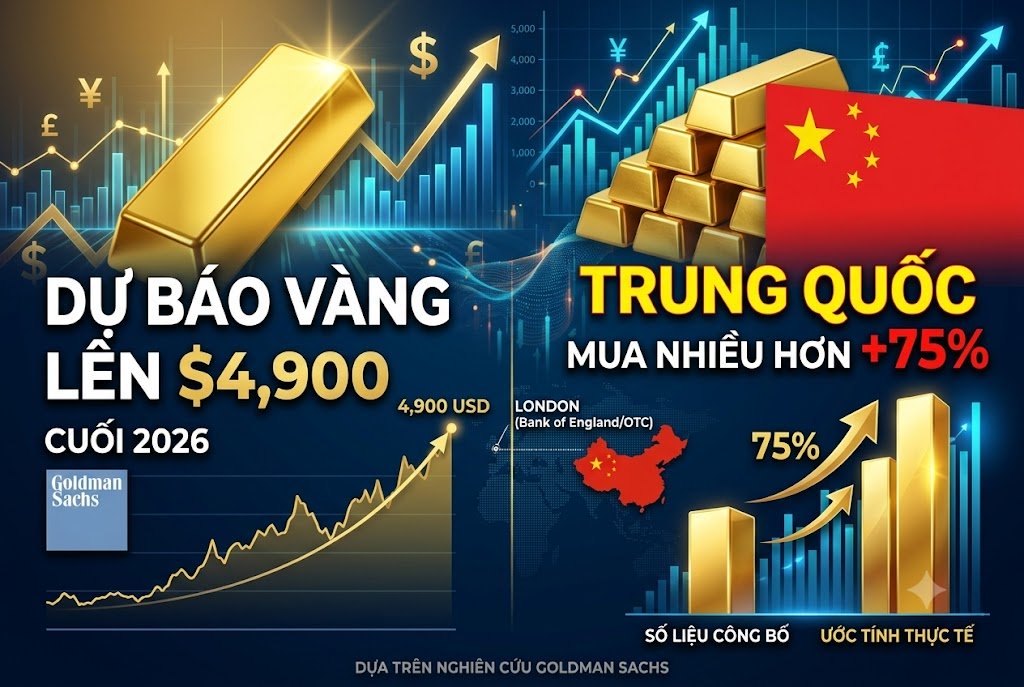
(GVNET) Goldman Sachs Research tiếp tục duy trì triển vọng tích cực đối với giá vàng, dự báo kim loại quý có thể đạt 4.900 USD/ounce vào cuối năm 2026 nhờ nhu cầu mua vàng mạnh mẽ từ các ngân hàng trung ương.
Đáng chú ý, mô hình ước tính của Goldman Sachs cho thấy Trung Quốc có thể đã mua lượng vàng lớn hơn đáng kể so với con số được công bố chính thức.
Nhu cầu vàng của ngân hàng trung ương tiếp tục ở mức cao
Theo Goldman Sachs Research, hoạt động mua vàng của các ngân hàng trung ương vẫn duy trì mạnh trong tháng 7/2026. Mô hình nowcast của ngân hàng Mỹ ước tính các ngân hàng trung ương trên toàn cầu đã mua khoảng 44 tấn vàng trong tháng 7, cao hơn đáng kể mức trung bình 17 tấn/tháng trong giai đoạn trước năm 2022.
Trên cơ sở điều chỉnh theo mùa trong ba tháng, tốc độ mua vàng hiện đạt khoảng 91 tấn/tháng.
Lina Thomas và Daan Struyven, hai chuyên gia của Goldman Sachs Research, cho rằng xu hướng tích lũy vàng của các ngân hàng trung ương vẫn là yếu tố cấu trúc quan trọng hỗ trợ thị trường.
Goldman Sachs dự báo các ngân hàng trung ương sẽ mua trung bình khoảng 50 tấn vàng mỗi tháng trong năm 2026, cao hơn rất nhiều so với mức trung bình 17 tấn/tháng trong giai đoạn trước năm 2022.
Điều này cho thấy nhu cầu vàng của khu vực chính thức không chỉ là yếu tố ngắn hạn, mà đang trở thành một xu hướng kéo dài nhiều năm khi các ngân hàng trung ương tìm cách đa dạng hóa dự trữ ngoại hối và giảm rủi ro trước những biến động địa chính trị, tài chính.
Trung Quốc có thể đã mua vàng nhiều hơn số liệu chính thức
Một trong những điểm đáng chú ý nhất trong phân tích mới của Goldman Sachs là hoạt động mua vàng của Trung Quốc.
Goldman Sachs Research ước tính Trung Quốc đã mua khoảng 35 tấn vàng trong tháng 7/2026, gần gấp đôi lượng vàng được phản ánh trong số liệu công khai chính thức.
Theo mô hình này, Trung Quốc là người mua vàng lớn nhất trong tháng 7.
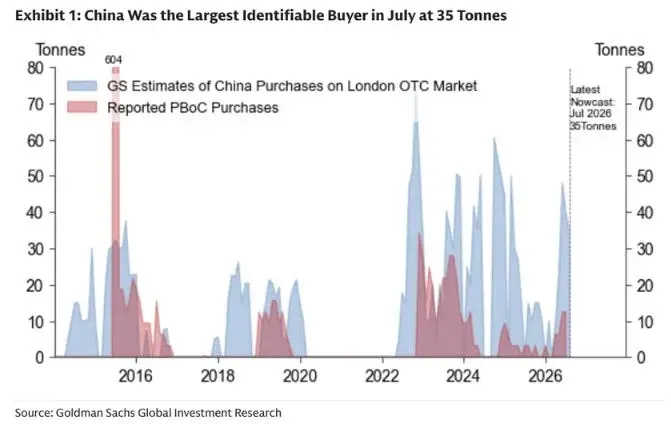
Điểm quan trọng nằm ở phương pháp ước tính của Goldman Sachs. Các chuyên gia cho rằng số liệu dự trữ vàng chính thức của ngân hàng trung ương có thể không phản ánh đầy đủ lượng vàng thực tế được mua.
Để khắc phục hạn chế này, mô hình nowcast của Goldman theo dõi lượng vàng được vận chuyển thông qua thị trường giao dịch OTC tại London trước khi được đưa vào các kho lưu trữ trong nước hoặc chuyển tới những đơn vị lưu ký bên thứ ba.
Cách tiếp cận này cho phép Goldman Sachs phát hiện một phần nhu cầu vàng có thể chưa xuất hiện ngay trong dữ liệu dự trữ chính thức.
Dữ liệu tại Ngân hàng Anh cũng cho thấy dòng vàng đáng chú ý
Một dấu hiệu khác được Goldman Sachs sử dụng để củng cố nhận định là lượng vàng được lưu giữ tại Ngân hàng Trung ương Anh (Bank of England) thay mặt cho các ngân hàng trung ương nước ngoài.
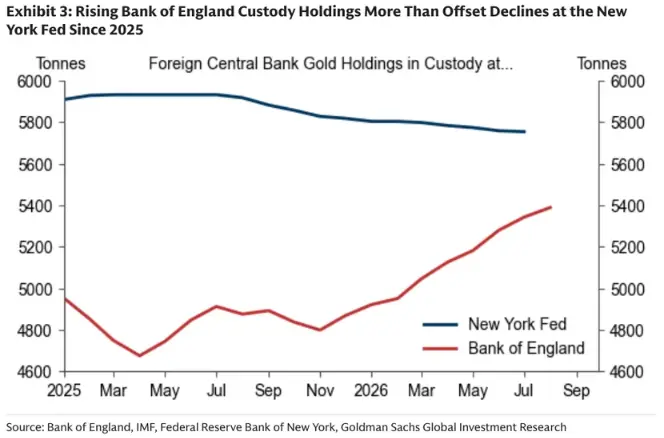
Theo Goldman Sachs, lượng vàng này đã tăng khoảng 63 tấn trong tháng 7, vượt đáng kể mức giảm lượng vàng được ghi nhận tại kho của Cục Dự trữ Liên bang Mỹ (Fed) ở New York trong cùng thời gian.
Goldman Sachs vì vậy cho rằng lượng mua vàng thực tế của các ngân hàng trung ương có thể còn cao hơn mức ước tính 44 tấn trong tháng 7.
Nói cách khác, số liệu công khai có thể chưa phản ánh đầy đủ quy mô của nhu cầu vàng từ khu vực chính thức.
Goldman Sachs giữ mục tiêu 4.900 USD/ounce cho vàng
Trên nền tảng nhu cầu vàng của ngân hàng trung ương vẫn cao, Goldman Sachs Research duy trì dự báo giá vàng đạt 4.900 USD/ounce vào cuối năm 2026.
Mức giá mục tiêu này được xây dựng dựa trên một số giả định chính.
Thứ nhất, các ngân hàng trung ương tiếp tục mua vàng với tốc độ cao, trung bình khoảng 50 tấn/tháng trong năm 2026 và 40 tấn/tháng trong năm 2027.
Thứ hai, nhu cầu đầu tư thông qua các quỹ ETF vàng phục hồi khi thị trường giảm bớt kỳ vọng về khả năng Fed tiếp tục tăng lãi suất trong năm 2026.
Goldman Sachs cho rằng những yếu tố này có thể tiếp tục tạo nền tảng cho giá vàng trong thời gian tới.
Đáng chú ý, ngân hàng này vẫn nhìn thấy rủi ro tăng giá đối với dự báo 4.900 USD/ounce nếu dòng tiền vào ETF vàng phục hồi mạnh trong khi nhu cầu sử dụng quyền chọn mua vàng để phòng hộ vẫn ở mức cao.
Fed trở thành biến số quan trọng đối với triển vọng vàng
Bên cạnh nhu cầu mua vàng của ngân hàng trung ương, kỳ vọng lãi suất Mỹ tiếp tục là một trong những động lực quan trọng đối với giá vàng.
Goldman Sachs cho rằng áp lực từ Fed đối với vàng có thể giảm bớt nếu xu hướng lạm phát tiếp tục hạ nhiệt và Fed duy trì lập trường không tăng lãi suất trong năm nay.
Khi kỳ vọng lãi suất giảm, chi phí cơ hội của việc nắm giữ vàng — một tài sản không tạo ra lãi suất — cũng giảm xuống. Điều này có thể giúp nhu cầu đầu tư tư nhân phục hồi.
Goldman Sachs nhận định nhu cầu của một bộ phận nhà đầu tư đã bắt đầu cải thiện sau giai đoạn yếu trong nửa đầu năm khi thị trường điều chỉnh kỳ vọng về khả năng Fed tăng lãi suất trong năm 2026.
Tuy nhiên, đây cũng là một trong những rủi ro lớn nhất đối với dự báo vàng 4.900 USD.
Nếu kỳ vọng Fed tăng lãi suất quay trở lại, lợi suất trái phiếu có thể tăng và gây sức ép lên vàng. Trong kịch bản này, dòng vốn ETF nhạy cảm với lãi suất có thể chuyển sang bán ròng, trong khi một số vị thế phòng hộ thông qua quyền chọn cũng có thể bị đảo chiều.
Kịch bản Fed tăng lãi suất có thể kéo vàng xuống 4.440 USD
Goldman Sachs không chỉ đưa ra kịch bản cơ sở mà còn cảnh báo về khả năng điều chỉnh mạnh nếu thị trường quay trở lại kỳ vọng Fed tăng lãi suất.
Theo các chuyên gia của Goldman Sachs, trong kịch bản Fed tăng lãi suất, nhu cầu vàng với vai trò công cụ phòng hộ trước các thay đổi chính sách vĩ mô có thể giảm một phần.
Kết hợp với việc các nhà đầu tư ETF nhạy cảm với lãi suất bán vàng khi lợi suất tăng, giá vàng có thể giảm xuống khoảng 4.440 USD/ounce vào cuối năm 2026.
Đây là mức thấp hơn đáng kể so với dự báo cơ sở 4.900 USD/ounce.
Tuy nhiên, Goldman Sachs cho rằng ngay cả trong kịch bản này, nhu cầu mua vàng liên tục của các ngân hàng trung ương cuối cùng vẫn có thể tạo lực đỡ cho thị trường.
Điều này phản ánh một điểm đáng chú ý trong triển vọng dài hạn: lãi suất có thể tác động đến biến động ngắn hạn của vàng, nhưng nhu cầu mua từ khu vực chính thức được xem là lực đỡ mang tính cấu trúc.
Quyền chọn vàng có thể khuếch đại biến động giá
Một yếu tố khác đang được Goldman Sachs đặc biệt chú ý là sự gia tăng nhu cầu sử dụng quyền chọn mua vàng (gold call options) để phòng hộ trước những thay đổi lớn về chính sách kinh tế và tài khóa.
Theo Goldman Sachs, hoạt động này có thể khiến giá vàng biến động mạnh hơn.
Khi giá vàng tăng và tiến gần các mức giá thực hiện (strike price) quan trọng của quyền chọn mua, các nhà tạo lập thị trường đã bán quyền chọn có thể phải mua thêm vàng để phòng hộ rủi ro.
Điều này tạo ra một vòng phản hồi:
Giá vàng tăng → tiến gần strike price → dealer tăng mua vàng để hedge → lực cầu tăng → giá vàng tiếp tục tăng.
Nhưng cơ chế này cũng hoạt động theo chiều ngược lại.
Nếu giá vàng giảm mạnh, các dealer có thể đảo ngược vị thế phòng hộ bằng cách bán lượng vàng đang nắm giữ. Điều này có khả năng làm gia tăng áp lực giảm giá.
Vì vậy, Goldman Sachs cho rằng dự báo 4.900 USD/ounce chưa bao gồm đầy đủ tác động của nhu cầu phòng hộ thông qua các công cụ phái sinh, đồng nghĩa với việc dư địa tăng có thể lớn hơn dự báo cơ sở, nhưng đồng thời thị trường cũng có thể xuất hiện những đợt điều chỉnh mạnh hơn.
Vàng còn dư địa tăng nếu dòng tiền ETF phục hồi
Ngoài ngân hàng trung ương, Goldman Sachs nhận thấy thị trường vàng vẫn còn một nguồn cầu tiềm năng đáng kể từ khu vực tư nhân.
Tỷ trọng vàng trong danh mục đầu tư của nhà đầu tư tư nhân vẫn được Goldman đánh giá là tương đối thấp. Nếu những bất ổn địa chính trị và lo ngại về tính bền vững tài khóa tại các nền kinh tế lớn tiếp tục gia tăng, nhu cầu đa dạng hóa tài sản có thể mở rộng từ các ngân hàng trung ương sang cả nhà đầu tư tư nhân.
Đặc biệt, những diễn biến địa chính trị liên quan đến Iran và các căng thẳng rộng hơn có thể thúc đẩy nhu cầu phòng vệ bằng vàng.
Nếu dòng tiền ETF quay trở lại mạnh mẽ trong bối cảnh ngân hàng trung ương vẫn mua vàng với tốc độ cao, thị trường có thể tạo ra áp lực tăng lớn hơn mức Goldman Sachs hiện dự báo.
Triển vọng giá vàng: 4.900 USD là mục tiêu cơ sở, nhưng biến động sẽ lớn
Nhìn tổng thể, Goldman Sachs đang xây dựng triển vọng vàng năm 2026 trên sự kết hợp giữa nhu cầu mua vàng của ngân hàng trung ương, khả năng Fed duy trì lãi suất, dòng vốn ETF và hoạt động phòng hộ bằng quyền chọn.
Mô hình nowcast của Goldman cho thấy lượng mua vàng thực tế có thể cao hơn số liệu chính thức, trong đó Trung Quốc là trường hợp đáng chú ý với ước tính mua khoảng 35 tấn trong tháng 7, gần gấp đôi lượng được phản ánh trong dữ liệu công khai.
Với các giả định hiện tại, Goldman Sachs duy trì mục tiêu 4.900 USD/ounce vào cuối năm 2026 và cho rằng vẫn tồn tại rủi ro giá vượt mục tiêu nếu dòng tiền ETF phục hồi và hoạt động phòng hộ bằng quyền chọn tiếp tục gia tăng.
Điều này cho thấy triển vọng vàng hiện không đơn thuần là câu chuyện tăng giá một chiều. Nhu cầu vàng của ngân hàng trung ương đang tạo nền tảng dài hạn, trong khi chính sách tiền tệ và thị trường phái sinh có thể quyết định mức độ biến động của giá trong ngắn hạn.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008