
Lãi suất ngân hàng thương mại trong nước đang thu hút sự chú ý khi một số chương trình tiền gửi đặc biệt tiến sát hoặc chạm mốc 9%/năm, thậm chí cao hơn. Tuy nhiên, mức lãi suất này không áp dụng đại trà cho mọi khách hàng. Điều kiện về số tiền gửi, kỳ hạn và hình thức gửi có thể tạo ra sự khác biệt lớn giữa lãi suất quảng bá và mức lãi thực tế mà người gửi tiền nhận được.
Lãi suất ngân hàng chạm vùng 9%/năm: Điều gì đang diễn ra?
Thị trường tiền gửi đang xuất hiện sự phân hóa rõ rệt giữa lãi suất niêm yết thông thường và các chương trình huy động vốn có điều kiện đặc biệt. Trong khi mặt bằng lãi suất tiền gửi phổ thông tại nhiều ngân hàng vẫn thấp hơn đáng kể so với mốc 9%/năm, một số mức lãi suất cao được thiết kế riêng cho khách hàng có số dư tiền gửi lớn hoặc đáp ứng điều kiện cụ thể.
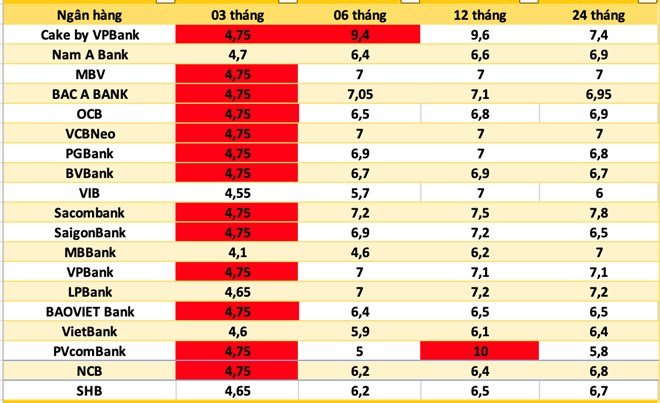
Theo thông tin được công bố đầu tháng 10/2026, PVcomBank áp dụng mức lãi suất đặc biệt 10%/năm cho tiền gửi kỳ hạn 12 và 13 tháng, với điều kiện số tiền gửi từ 2.000 tỷ đồng trở lên. Đây là mức lãi suất dành cho khoản tiền gửi có quy mô rất lớn, không phải mức lãi suất tiết kiệm phổ thông mà phần đông khách hàng cá nhân có thể tiếp cận.
Vì vậy, khi xuất hiện thông tin lãi suất ngân hàng chạm vùng 9%/năm, người gửi tiền cần phân biệt ba nhóm:
- Lãi suất niêm yết thông thường: Mức ngân hàng công bố theo kỳ hạn, hình thức gửi và phân khúc khách hàng.
- Lãi suất cộng thêm hoặc ưu đãi: Có thể phụ thuộc vào số dư, chương trình khuyến mại, kênh gửi tiền hoặc điều kiện riêng.
- Lãi suất đặc biệt: Thường dành cho khách hàng có khoản tiền gửi rất lớn và không đại diện cho mặt bằng chung của toàn thị trường.
Sự phân biệt này đặc biệt quan trọng khi so sánh lợi ích giữa các ngân hàng. Một mức lãi suất cao trên quảng cáo chưa chắc mang lại lợi nhuận tốt hơn nếu khách hàng không đủ điều kiện hưởng hoặc phải chấp nhận những ràng buộc đi kèm.
Vì sao lãi suất huy động có thể tăng cao?
Lãi suất tiền gửi là một trong những công cụ quan trọng để ngân hàng thu hút nguồn vốn phục vụ hoạt động tín dụng. Khi nhu cầu vốn tăng, các ngân hàng có thể điều chỉnh chính sách huy động nhằm duy trì nguồn tiền ổn định và cân đối kỳ hạn giữa tiền gửi với các khoản cho vay.
1. Nhu cầu vốn tăng cùng tốc độ mở rộng tín dụng
Theo thông tin từ Ngân hàng Nhà nước được công bố ngày 7/10/2026, tín dụng toàn hệ thống đến cuối tháng 9 tăng 16,69% so với cùng kỳ, trong khi dư nợ đạt khoảng 20,75 triệu tỷ đồng. Đây là những con số cho thấy nhu cầu cung ứng vốn của nền kinh tế ở mức đáng kể.
Khi dư nợ cho vay mở rộng, các ngân hàng cần quản lý chặt chẽ nguồn vốn đầu vào, thanh khoản và chênh lệch kỳ hạn. Tuy nhiên, không thể chỉ dựa vào tăng trưởng tín dụng để kết luận rằng toàn bộ hệ thống ngân hàng sẽ đồng loạt nâng lãi suất huy động lên 9%.
Mức điều chỉnh thực tế còn phụ thuộc vào lượng tiền gửi hiện có, tốc độ tăng trưởng huy động, khả năng tiếp cận các nguồn vốn khác và chiến lược kinh doanh của từng tổ chức tín dụng.
2. Cạnh tranh giữa các ngân hàng trong việc thu hút tiền gửi
Tiền gửi dân cư là một nguồn vốn quan trọng đối với hệ thống ngân hàng. Trong bối cảnh các tổ chức tín dụng cạnh tranh để thu hút khách hàng, lãi suất có thể trở thành một yếu tố giúp ngân hàng gia tăng sức hấp dẫn của sản phẩm tiết kiệm.
Tuy nhiên, cạnh tranh không nhất thiết dẫn đến một cuộc đua tăng lãi suất trên diện rộng. Một số ngân hàng có thể lựa chọn chương trình ưu đãi theo từng kỳ hạn hoặc từng nhóm khách hàng, trong khi những ngân hàng có nguồn vốn ổn định hơn có thể duy trì mức lãi suất thấp hơn.
3. Áp lực cân đối thanh khoản và chi phí vốn
Ngân hàng không chỉ cần huy động đủ tiền mà còn phải bảo đảm nguồn vốn có kỳ hạn phù hợp với nhu cầu cho vay. Nếu nguồn tiền gửi ngắn hạn tăng chậm trong khi nhu cầu tín dụng trung và dài hạn lớn, việc cân đối nguồn vốn có thể trở nên khó khăn hơn.
Lãi suất huy động cao hơn giúp tăng sức hấp dẫn của tiền gửi nhưng đồng thời làm tăng chi phí đầu vào. Đây là bài toán cân bằng mà mỗi ngân hàng phải giải quyết thay vì chỉ tập trung nâng lãi suất để thu hút tiền gửi.
Mặt bằng lãi suất tiết kiệm: Không phải mọi khoản tiền gửi đều được hưởng 9%
Một trong những điểm cần lưu ý là mức lãi suất cao nhất trên thị trường thường không phản ánh mức lãi suất mà khách hàng phổ thông có thể nhận được.
Theo dữ liệu tổng hợp lãi suất đầu tháng 10/2026, lãi suất tiền gửi kỳ hạn 12 tháng được niêm yết tại một số ngân hàng lớn như Vietcombank, VietinBank, BIDV và Agribank ở khoảng 5,9–6,8%/năm. Trong khi đó, một số ngân hàng khác đưa ra mức lãi suất cao hơn tùy kỳ hạn và điều kiện áp dụng.
Điều này cho thấy khoảng cách giữa lãi suất tiết kiệm thông thường và các mức lãi suất đặc biệt có thể rất lớn. Khách hàng không nên chỉ nhìn vào con số cao nhất mà cần kiểm tra biểu lãi suất chính thức tại thời điểm giao dịch.
Trước khi gửi tiền, nên làm rõ:
- Lãi suất áp dụng cho kỳ hạn nào và có phải mức lãi suất cố định trong toàn bộ kỳ hạn hay không.
- Số tiền tối thiểu để được hưởng lãi suất ưu đãi.
- Điều kiện gửi tại quầy hay gửi trực tuyến.
- Quy định về rút trước hạn, tái tục và cách tính lãi.
- Mức lãi suất áp dụng khi chương trình ưu đãi kết thúc.
Việc đối chiếu các điều kiện này giúp người gửi tiền tránh nhầm lẫn giữa mức lãi suất quảng bá và lợi nhuận thực tế.
Gửi 1 tỷ đồng, lãi suất 9%/năm nhận được bao nhiêu tiền?
Để đánh giá sức hấp dẫn của mức lãi suất 9%/năm, người gửi tiền có thể tính thử khoản lãi dự kiến theo công thức đơn giản:
Tiền lãi = Tiền gốc × Lãi suất năm × Thời gian gửi tính theo năm.
Với khoản tiền gửi 1 tỷ đồng, giả sử áp dụng lãi suất 9%/năm và gửi đủ kỳ hạn 12 tháng:
| Khoản mục | Giá trị |
|---|---|
| Tiền gửi ban đầu | 1 tỷ đồng |
| Lãi suất giả định | 9%/năm |
| Thời gian gửi | 12 tháng |
| Tiền lãi dự kiến | 90 triệu đồng |
| Tổng tiền gốc và lãi | 1,09 tỷ đồng |
Như vậy, nếu thực sự đủ điều kiện hưởng lãi suất 9%/năm trong suốt 12 tháng, khoản tiền gửi 1 tỷ đồng sẽ tạo ra khoảng 90 triệu đồng tiền lãi trước các điều chỉnh liên quan nếu có.
Tuy nhiên, đây chỉ là phép tính minh họa, không phải cam kết rằng khách hàng gửi 1 tỷ đồng sẽ được ngân hàng trả lãi 9%/năm. Nếu mức lãi suất 9% chỉ áp dụng cho khoản tiền gửi có quy mô lớn hơn nhiều hoặc đi kèm điều kiện riêng, khách hàng cần sử dụng mức lãi suất thực tế được ngân hàng xác nhận để tính toán.
Lãi suất tiết kiệm tăng cao có phải tín hiệu tốt cho người gửi tiền?
Đối với người có tiền nhàn rỗi, lãi suất huy động cao hơn có thể giúp cải thiện thu nhập từ tiền gửi và tăng sức hấp dẫn của kênh tiết kiệm so với những thời điểm lãi suất thấp.
Tuy nhiên, lợi ích này cần được đánh giá trên cơ sở kỳ hạn, tính thanh khoản và nhu cầu sử dụng vốn của từng người.
Người có tiền nhàn rỗi được hưởng lợi như thế nào?
Nếu lãi suất thực nhận tăng trong khi các yếu tố khác không đổi, người gửi tiền có thể thu được khoản lãi danh nghĩa cao hơn. Đây là lựa chọn đáng cân nhắc với người ưu tiên bảo toàn vốn, muốn có dòng tiền tương đối dễ dự tính và không muốn chịu biến động giá mạnh như một số tài sản đầu tư khác.
Dù vậy, lãi suất danh nghĩa không đồng nghĩa với mức tăng sức mua thực tế. Lạm phát, chi phí sinh hoạt và thời điểm cần sử dụng tiền đều ảnh hưởng đến giá trị kinh tế của khoản lãi nhận được.
Có nên khóa tiền vào kỳ hạn dài để nhận lãi cao?
Không phải lúc nào kỳ hạn dài cũng là lựa chọn tốt nhất. Nếu người gửi tiền có thể cần sử dụng vốn trong vài tháng tới, việc khóa toàn bộ khoản tiền vào một kỳ hạn dài có thể khiến họ phải chịu mức lãi thấp hơn khi rút trước hạn theo quy định của sản phẩm.
Một phương án thận trọng là chia khoản tiền nhàn rỗi thành nhiều phần với các kỳ hạn khác nhau. Cách làm này giúp cân bằng giữa khả năng sinh lời và nhu cầu chủ động sử dụng tiền khi phát sinh việc đột xuất.
Lãi suất huy động tăng có khiến lãi suất cho vay tăng theo?
Đây là vấn đề được nhiều người vay mua nhà, vay mua ô tô và doanh nghiệp quan tâm khi mặt bằng lãi suất tiền gửi có dấu hiệu tăng.
Về nguyên tắc, lãi suất huy động là một thành phần trong chi phí vốn của ngân hàng. Khi chi phí vốn tăng, áp lực điều chỉnh lãi suất cho vay có thể xuất hiện. Tuy nhiên, mức độ và thời điểm điều chỉnh không nhất thiết diễn ra đồng thời hoặc tương ứng một-một.
Lãi suất cho vay còn phụ thuộc vào chi phí hoạt động, mức độ rủi ro của khách hàng, tài sản bảo đảm, kỳ hạn khoản vay, biên lợi nhuận và chính sách tín dụng của từng ngân hàng.
Đối với người đang vay vốn, ba vấn đề cần theo dõi gồm:
- Khoản vay lãi suất cố định: Cần kiểm tra thời gian áp dụng mức lãi suất cố định và điều kiện chuyển sang lãi suất thả nổi.
- Khoản vay lãi suất thả nổi: Cần xem lại công thức tính lãi, lãi suất tham chiếu, biên độ cộng thêm và chu kỳ điều chỉnh.
- Khoản vay mua nhà dài hạn: Nên tính khả năng trả nợ trong kịch bản lãi suất tăng, thay vì chỉ dựa vào mức trả góp trong thời gian ưu đãi ban đầu.
Đặc biệt, người vay không nên mặc định rằng lãi suất tiền gửi tăng đến 9% đồng nghĩa lãi suất cho vay cũng sẽ tăng lên một mức tương ứng. Hai loại lãi suất có mối liên hệ nhưng được hình thành theo những điều kiện khác nhau.
Lãi suất ngân hàng tăng tác động thế nào đến bất động sản và thị trường tài chính?
Lãi suất tiền gửi tăng có thể ảnh hưởng đến quyết định phân bổ tài sản của người dân, nhưng tác động đến từng thị trường sẽ phụ thuộc vào nhiều yếu tố khác.
Đối với bất động sản, chi phí vay mua nhà là yếu tố quan trọng quyết định khả năng chi trả của người mua. Nếu lãi suất cho vay tăng, người sử dụng đòn bẩy tài chính cao có thể phải cân nhắc lại kế hoạch mua nhà hoặc đầu tư. Ngược lại, người mua có tỷ lệ vốn tự có lớn sẽ ít chịu áp lực hơn.
Đối với chứng khoán, lãi suất cao có thể làm tăng mức sinh lời mà nhà đầu tư kỳ vọng ở các tài sản an toàn, đồng thời ảnh hưởng đến chi phí vốn và định giá doanh nghiệp. Tuy nhiên, diễn biến của thị trường còn chịu tác động từ triển vọng lợi nhuận, dòng tiền và tâm lý nhà đầu tư.
Đối với vàng, lãi suất tiền gửi cạnh tranh hơn có thể làm tăng chi phí cơ hội của việc nắm giữ vàng không tạo ra dòng tiền định kỳ. Dẫu vậy, giá vàng còn phụ thuộc vào diễn biến đồng USD, lợi suất trái phiếu, nhu cầu trú ẩn và hoạt động mua vàng của ngân hàng trung ương.
Vì thế, không nên chỉ dựa vào thông tin lãi suất ngân hàng chạm vùng 9% để kết luận rằng bất động sản, chứng khoán hay vàng chắc chắn sẽ tăng hoặc giảm. Cần đánh giá đồng thời các yếu tố kinh tế vĩ mô và điều kiện của từng thị trường.
Dự báo xu hướng lãi suất ngân hàng thời gian tới
Diễn biến lãi suất trong những tháng tới sẽ phụ thuộc vào nhu cầu tín dụng, tốc độ tăng trưởng tiền gửi, thanh khoản hệ thống, diễn biến lạm phát và định hướng điều hành tiền tệ.
Thông tin từ Ngân hàng Nhà nước ngày 7/10/2026 cho biết lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm tính đến ngày 20/9, tăng 1,15 điểm phần trăm so với cuối năm 2025. Cơ quan quản lý cũng cho biết tốc độ tăng lãi suất đang chậm lại.
Dữ liệu này cho thấy cần phân biệt giữa xu hướng tăng của mặt bằng lãi suất bình quân và những mức lãi suất đặc biệt ở một số sản phẩm tiền gửi. Việc một ngân hàng đưa ra lãi suất cao không đồng nghĩa toàn bộ hệ thống sẽ tiếp tục tăng mạnh trong thời gian tới.
Trong thời gian tới, người gửi tiền nên theo dõi biểu lãi suất chính thức của từng ngân hàng, còn người đi vay cần cập nhật điều khoản lãi suất của hợp đồng hiện hữu. Các quyết định tài chính dài hạn nên dựa trên dòng tiền và khả năng chịu rủi ro thay vì chỉ dựa vào một mức lãi suất nổi bật.
Kết luận
Lãi suất ngân hàng chạm vùng 9%/năm là thông tin đáng chú ý, nhưng cần xem xét kỹ điều kiện áp dụng trước khi đánh giá mức độ hấp dẫn. Lãi suất cao nhất có thể chỉ dành cho khoản tiền gửi quy mô rất lớn, trong khi mặt bằng tiết kiệm phổ thông thấp hơn đáng kể. Người có tiền nhàn rỗi nên so sánh lãi suất thực nhận, kỳ hạn và khả năng rút tiền; người đang vay vốn cần chủ động tính toán chi phí trả nợ nếu lãi suất điều chỉnh. Trong bối cảnh thị trường còn nhiều biến số, quản lý dòng tiền và phân bổ tài sản hợp lý vẫn quan trọng hơn việc chạy theo một con số lãi suất cao nhất.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008