
(GVNET) Giá vàng đang cho thấy một diễn biến đáng chú ý: lợi suất thực trái phiếu Mỹ tăng mạnh nhưng dòng tiền vào các quỹ ETF vàng vẫn duy trì tích cực.
Theo Ole Hansen, Trưởng bộ phận chiến lược hàng hóa tại Saxo Bank, sự phân kỳ này cho thấy mối quan hệ truyền thống giữa vàng và lợi suất thực đang thay đổi khi những lo ngại về nợ công và rủi ro tài khóa ngày càng trở thành động lực quan trọng đối với nhu cầu vàng.
Lợi suất thực 10 năm Mỹ lên mức cao nhất hơn 20 năm
Một trong những yếu tố quan trọng nhất thường được sử dụng để lý giải biến động của giá vàng là lợi suất thực của trái phiếu Mỹ.
Lợi suất thực thể hiện mức lợi nhuận mà nhà đầu tư nhận được từ trái phiếu sau khi điều chỉnh theo lạm phát. Về lý thuyết, khi lợi suất thực tăng, việc nắm giữ trái phiếu trở nên hấp dẫn hơn so với vàng – một tài sản không tạo ra lãi suất hay cổ tức.
Do đó, trong nhiều giai đoạn, lợi suất thực tăng thường tạo áp lực lên giá vàng, trong khi lợi suất thực giảm lại hỗ trợ kim loại quý.
Tuy nhiên, diễn biến hiện tại đang đặt ra câu hỏi về mức độ hiệu quả của mối quan hệ truyền thống này.
Theo Ole Hansen, lợi suất thực kỳ hạn 10 năm của Mỹ đã tăng lên 2,63% vào thứ Sáu, mức cao nhất trong hơn 20 năm và tăng khoảng 76 điểm cơ bản kể từ đầu năm.
Nếu mối quan hệ truyền thống vẫn hoàn toàn chi phối thị trường, mức tăng mạnh của lợi suất thực đáng lẽ phải khiến nhu cầu đầu tư vàng suy yếu đáng kể.
Nhưng dữ liệu dòng vốn ETF lại cho thấy một câu chuyện khác.
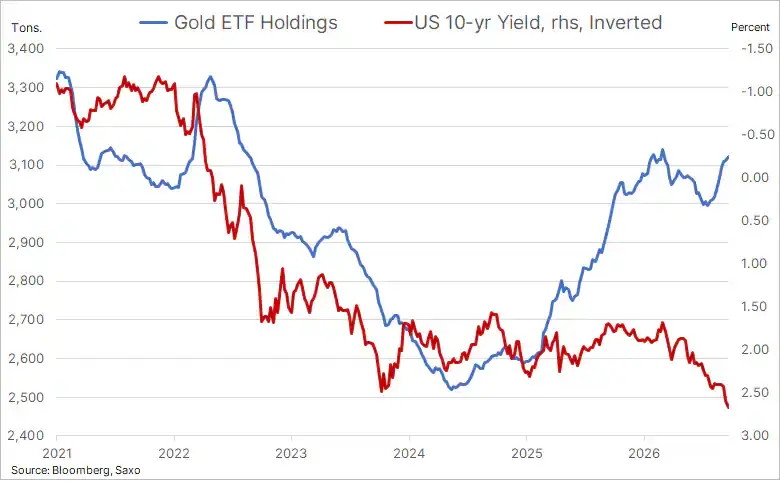
ETF vàng tiếp tục tăng bất chấp lợi suất thực tăng
Hansen lưu ý rằng tổng lượng vàng nắm giữ bởi các ETF vàng đang tiếp tục phục hồi sau khi giảm trong nửa đầu năm 2026.
Đáng chú ý hơn, lượng vàng ETF đã tăng lên mức cao nhất trong khoảng bảy tháng, ngay cả khi giá vàng gần đây chịu áp lực và lợi suất thực của trái phiếu Mỹ vẫn ở mức rất cao.
Điều này tạo ra một sự phân kỳ đáng chú ý:
Lợi suất thực tăng → theo lý thuyết làm tăng chi phí cơ hội của vàng.
Nhưng lượng vàng ETF vẫn tăng → cho thấy nhu cầu đầu tư không suy yếu tương ứng.
Hansen cho rằng đây là dấu hiệu cho thấy không chỉ giá vàng, mà ngay cả dòng vốn ETF cũng đang bắt đầu tách khỏi mối quan hệ nghịch đảo truyền thống với lợi suất thực.
Đây có thể là một thay đổi quan trọng đối với cách thị trường định giá vàng trong môi trường lãi suất cao.
Từ năm 2022–2023 đến hiện tại: điều gì đã thay đổi?
Môi trường hiện nay có một số điểm tương đồng với giai đoạn 2022–2023, nhưng cũng tồn tại một khác biệt quan trọng.
Trong giai đoạn Fed mạnh tay nâng lãi suất, lợi suất thực tăng đáng kể và nhà đầu tư phương Tây đã giảm lượng vàng nắm giữ thông qua các ETF.
Tuy nhiên, giá vàng không giảm mạnh như mô hình truyền thống có thể dự đoán.
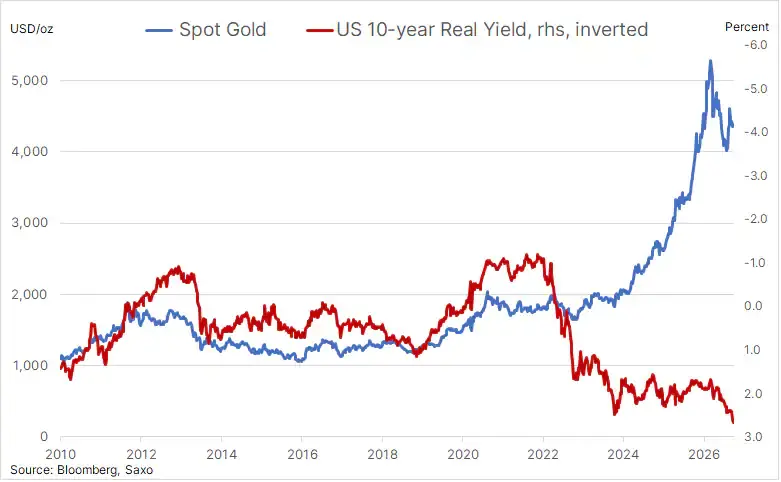
Một trong những nguyên nhân là ngân hàng trung ương tăng cường mua vàng, qua đó bù đắp một phần lượng vàng bị bán ra bởi các nhà đầu tư ETF.
Nói cách khác, trong giai đoạn 2022–2023, giá vàng đã phần nào tách khỏi lợi suất thực, nhưng lượng vàng ETF vẫn chịu tác động rõ rệt từ lợi suất.
Hiện tại, Hansen nhận thấy một thay đổi đáng chú ý hơn.
Khi lợi suất thực tiếp tục tăng, lượng vàng ETF cũng đang cho thấy khả năng chống chịu thay vì xuất hiện một làn sóng bán tháo mới.
Điều này có thể cho thấy cơ sở nhà đầu tư hỗ trợ thị trường vàng đang trở nên đa dạng hơn.
Lo ngại nợ công có thể đang thay đổi cách nhà đầu tư nhìn nhận lợi suất cao
Một trong những lời giải thích được Hansen đưa ra là lo ngại về tính bền vững tài khóa và quy mô nợ chính phủ ngày càng lớn.
Trong mô hình truyền thống, lợi suất trái phiếu tăng được xem là một yếu tố tích cực đối với trái phiếu và tiêu cực đối với vàng.
Nhưng nếu lợi suất dài hạn tăng vì nhà đầu tư yêu cầu mức bù rủi ro cao hơn trước những vấn đề liên quan đến nợ công, chi phí trả nợ và ổn định tài chính, ý nghĩa của lợi suất cao có thể thay đổi.
Thay vì chỉ được nhìn nhận như một tài sản có mức sinh lời hấp dẫn hơn vàng, lợi suất trái phiếu tăng mạnh có thể đồng thời được xem là tín hiệu cảnh báo về rủi ro tài khóa.
Đây chính là điểm có thể giúp giải thích tại sao một bộ phận nhà đầu tư vẫn tìm đến vàng ngay cả khi lợi suất thực ở mức cao.
Vàng không mang lại dòng tiền định kỳ, nhưng lại không phụ thuộc trực tiếp vào khả năng thanh toán của một chính phủ hoặc tổ chức phát hành trái phiếu.
Trong bối cảnh nhà đầu tư quan tâm nhiều hơn tới nợ công và rủi ro hệ thống, đặc điểm này có thể trở nên đáng chú ý.
Ngân hàng trung ương và ETF đang cùng hỗ trợ nhu cầu vàng
Một yếu tố khác khiến cấu trúc thị trường vàng hiện nay khác với giai đoạn 2022–2023 là cơ sở nhà đầu tư đang được mở rộng.
Theo Hansen, nhu cầu vàng hiện được hỗ trợ bởi nhiều nhóm khác nhau:
- Ngân hàng trung ương tiếp tục mua vàng.
- Nhà đầu tư ETF tại phương Tây đang quay trở lại.
- Nhu cầu đầu tư tại châu Á vẫn duy trì mạnh.
- Một bộ phận nhà đầu tư tìm kiếm tài sản phòng hộ trước các rủi ro tài khóa và tài chính.
Điều này tạo ra một nền tảng cầu rộng hơn so với giai đoạn trước.
Đặc biệt, nếu dòng tiền ETF tiếp tục duy trì trong thời điểm lợi suất thực cao, thị trường sẽ có thêm bằng chứng cho thấy nhu cầu vàng hiện nay không còn nhạy cảm với lãi suất như trước.
Tuy nhiên, cần thận trọng với cách diễn giải này. Một vài tháng dòng vốn ETF tích cực chưa đủ để chứng minh rằng mối quan hệ giữa vàng và lợi suất thực đã hoàn toàn biến mất. Lợi suất, đồng USD, lạm phát, chính sách tiền tệ và tâm lý rủi ro vẫn có thể tác động mạnh đến vàng.
Giá vàng không còn phản ứng mạnh với Fed?
Một phép thử quan trọng đối với luận điểm này vừa xuất hiện sau cuộc họp của Cục Dự trữ Liên bang Mỹ.
Fed đã tăng lãi suất trong tuần trước, đồng thời phát đi tín hiệu chính sách tiền tệ tương đối cứng rắn.
Thông thường, một động thái như vậy có thể tạo áp lực lên vàng thông qua lợi suất trái phiếu và đồng USD.
Nhưng theo Hansen, diễn biến giá vàng cho thấy phần lớn tác động từ chính sách cứng rắn của Fed có thể đã được thị trường phản ánh trước.
Vàng sau đó vẫn duy trì khả năng chống chịu tương đối tốt.
Điều này không có nghĩa chính sách tiền tệ đã mất ảnh hưởng đối với vàng. Thay vào đó, nó cho thấy các yếu tố khác đang có khả năng bù đắp một phần sức ép từ lãi suất.
Đây là điểm rất quan trọng đối với triển vọng vàng trong giai đoạn hiện tại.
Dòng vốn ETF có thể trở thành chỉ báo quan trọng hơn
Trong bối cảnh giá vàng biến động, nhà đầu tư thường tập trung vào Fed, USD và lợi suất trái phiếu.
Tuy nhiên, diễn biến lượng vàng nắm giữ của ETF có thể cung cấp một góc nhìn khác về nhu cầu đầu tư thực tế.
Nếu giá vàng điều chỉnh nhưng lượng vàng ETF tiếp tục tăng, điều đó có thể cho thấy một bộ phận nhà đầu tư đang sử dụng các nhịp giảm để tích lũy thay vì rút khỏi thị trường.
Ngược lại, nếu lợi suất thực tiếp tục tăng và lượng vàng ETF bắt đầu giảm mạnh, luận điểm về sự “tách rời” giữa vàng và lợi suất sẽ chịu thêm thử thách.
Vì vậy, trong thời gian tới, dòng vốn ETF có thể trở thành một trong những chỉ báo đáng theo dõi cùng với lợi suất thực 10 năm, Dollar Index và lợi suất trái phiếu Mỹ kỳ hạn dài.
Triển vọng giá vàng: sức ép lãi suất chưa biến mất
Hansen vẫn duy trì quan điểm tích cực đối với vàng, cho rằng nhu cầu cơ bản đang được duy trì dù các đợt tăng lãi suất đang làm chậm đà tăng.
Theo ông, môi trường hiện tại có một nghịch lý đáng chú ý: lợi suất thực đang ở mức rất cao, nhưng điều đó chưa tạo ra sức ép đủ lớn để khiến nhu cầu vàng suy yếu như trong các chu kỳ trước.
Điều này có thể phản ánh sự thay đổi trong động cơ mua vàng.
Trước đây, nhà đầu tư có thể mua vàng chủ yếu để phòng ngừa lạm phát hoặc hưởng lợi từ kỳ vọng lãi suất giảm.
Hiện nay, bên cạnh những yếu tố đó, vàng còn có thể được xem như một công cụ đa dạng hóa rủi ro tài khóa, nợ công và bất ổn tài chính.
Tuy nhiên, đây cũng chính là điểm cần theo dõi thận trọng. Nếu lạm phát tiếp tục dai dẳng, Fed duy trì chính sách thắt chặt lâu hơn dự kiến và lợi suất thực tiếp tục tăng, vàng vẫn phải đối mặt với chi phí cơ hội cao.
Do đó, việc ETF tiếp tục tích lũy là tín hiệu hỗ trợ quan trọng nhưng chưa đủ để loại bỏ hoàn toàn rủi ro điều chỉnh của giá vàng.
Kết luận
Điểm đáng chú ý nhất trong phân tích của Saxo Bank là vàng đang cho thấy khả năng chống chịu trước mức lợi suất thực cao bất thường. Lợi suất thực 10 năm Mỹ lên 2,63%, cao nhất hơn 20 năm, nhưng lượng vàng nắm giữ trong các ETF vẫn phục hồi lên mức cao nhất khoảng bảy tháng.
Điều này cho thấy động lực của thị trường vàng có thể đang dịch chuyển. Bên cạnh lãi suất và lạm phát, nợ công, rủi ro tài khóa và nhu cầu tìm kiếm tài sản nằm ngoài hệ thống tài chính truyền thống đang ngày càng được chú ý. Nếu dòng vốn ETF tiếp tục tăng cùng với hoạt động mua vàng của ngân hàng trung ương và nhu cầu tại châu Á, thị trường vàng có thể duy trì nền tảng cầu tương đối vững chắc ngay cả trong môi trường lợi suất cao.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: admin@giavang.net
- 📫 Zalo:https://zalo.me/g/hbkfmi008