
(GVNET) Đồng USD tiếp tục duy trì sức mạnh sau cuộc bầu cử giữa kỳ tại Mỹ, bất chấp lợi suất trái phiếu Kho bạc suy yếu. Trong tuần tới, các dữ liệu CPI và PPI sẽ trở thành phép thử quan trọng đối với kỳ vọng tăng lãi suất của Fed, qua đó quyết định liệu đồng bạc xanh có thể nối dài đà phục hồi hay không.
USD giữ vững mốc 102 sau bầu cử Mỹ
Thị trường ngoại hối vừa trải qua một tuần đầy biến động khi đồng USD tiếp tục củng cố vị thế trên thị trường quốc tế. Chỉ số Dollar Index (DXY) duy trì trên ngưỡng 102,00, cho thấy lực cầu đối với đồng bạc xanh vẫn tương đối vững chắc ngay cả khi kết quả bầu cử giữa kỳ Mỹ tạo ra những bất ngờ chính trị.
Đáng chú ý, đồng USD không chịu áp lực bán tháo kéo dài sau chiến thắng của phe Dân chủ. Thay vào đó, đồng tiền này nhanh chóng phục hồi và lấy lại những tổn thất trước đó, đặc biệt sau khi báo cáo việc làm phi nông nghiệp Mỹ tháng 10 cho thấy nền kinh tế tạo thêm 165.000 việc làm, vượt xa kỳ vọng của giới phân tích.
Bên cạnh dữ liệu lao động tích cực, nhu cầu trú ẩn an toàn cũng góp phần hỗ trợ USD. Thị trường chứng khoán toàn cầu chịu áp lực khi những lo ngại liên quan đến định giá cổ phiếu công nghệ và đầu tư trí tuệ nhân tạo (AI) quay trở lại.
Tuy nhiên, đà tăng của USD không hoàn toàn được hậu thuẫn bởi các yếu tố truyền thống:
- Lợi suất trái phiếu Mỹ suy giảm: Lợi suất Kho bạc đi xuống trên toàn bộ đường cong, hạn chế lợi thế về lợi suất của đồng USD.
- Giá dầu giảm: Thị trường năng lượng không tạo thêm áp lực lạm phát đáng kể trong ngắn hạn.
- Địa chính trị chưa có bước ngoặt rõ ràng: Những diễn biến liên quan đến Mỹ, Iran và eo biển Hormuz tiếp tục là yếu tố khó dự đoán.
- Rủi ro thị trường vẫn hiện hữu: Sự điều chỉnh của nhóm cổ phiếu công nghệ khiến dòng tiền phòng thủ có thể tiếp tục hỗ trợ đồng bạc xanh.
Điều này cho thấy USD đang phục hồi nhờ sự kết hợp giữa dữ liệu kinh tế Mỹ tích cực và tâm lý phòng thủ, thay vì chỉ dựa vào sức mạnh của lợi suất trái phiếu.
Fed phát tín hiệu cứng rắn nhưng chưa muốn hành động vội vàng
Sau khi giữ nguyên lãi suất trong phạm vi 3,75% – 4,00%, Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục đối mặt với bài toán khó: lạm phát chưa giảm đủ nhanh, trong khi nền kinh tế và thị trường lao động vẫn thể hiện sức chống chịu đáng kể.
Chủ tịch Fed Kevin Warsh cùng các quan chức ngân hàng trung ương Mỹ đang phải cân nhắc giữa nguy cơ duy trì lạm phát cao kéo dài và khả năng chính sách tiền tệ quá thắt chặt gây tổn thương nền kinh tế.
Các phát biểu gần đây cho thấy xu hướng chính sách vẫn nghiêng về hướng thắt chặt, nhưng tốc độ điều chỉnh lãi suất sẽ phụ thuộc vào dữ liệu.
Những quan điểm đáng chú ý từ các quan chức Fed
- Beth Hammack – Fed Cleveland: Cho rằng chính sách tiền tệ cần tiến sâu hơn vào vùng hạn chế. Bà cảnh báo lạm phát đã diễn biến không thuận lợi trong thời gian dài và ủng hộ việc điều chỉnh lãi suất có tính toán.
- Thomas Barkin – Fed Richmond: Nhấn mạnh rằng hướng đi của chính sách đã tương đối rõ ràng, nhưng tốc độ thực hiện vẫn là vấn đề quan trọng. Ông cũng lưu ý đầu tư AI đang thúc đẩy nhu cầu và gây áp lực lên một số chuỗi cung ứng.
- John Williams – Fed New York: Cho rằng nền kinh tế Mỹ vẫn khá vững chắc, song lạm phát duy trì ở mức cao quá lâu. Chính sách tiền tệ cần thời gian để phát huy hiệu quả, vì vậy Fed nên tiếp tục theo dõi dữ liệu trước khi đưa ra quyết định.
- Alberto Musalem – Fed St. Louis: Cảnh báo tiêu dùng và đầu tư mạnh mẽ, cùng chi phí năng lượng và hạ tầng AI, có thể tiếp tục tạo áp lực lên giá cả.
Nhìn chung, Fed đang phát đi thông điệp tương đối cứng rắn đối với lạm phát, nhưng chưa cho thấy mong muốn tăng lãi suất một cách đột ngột.
Điểm đáng chú ý là thị trường hiện bắt đầu nghiêng nhiều hơn về khả năng Fed tăng lãi suất trong tháng 12. Nếu dữ liệu giá cả tiếp tục nóng lên, kỳ vọng này có thể được củng cố và tạo động lực mới cho đồng USD.
Vị thế đầu cơ USD suy yếu: Đà phục hồi đang mất sức?
Một tín hiệu đáng chú ý khác đến từ dữ liệu vị thế giao dịch trên thị trường hợp đồng tương lai.
Theo số liệu CFTC được đề cập trong báo cáo, các nhà đầu cơ đã giảm lượng vị thế mua ròng USD trong tuần kết thúc ngày 27/10. Vị thế mua ròng phi thương mại giảm xuống khoảng 14.100 hợp đồng, mức thấp nhất trong hai tuần.
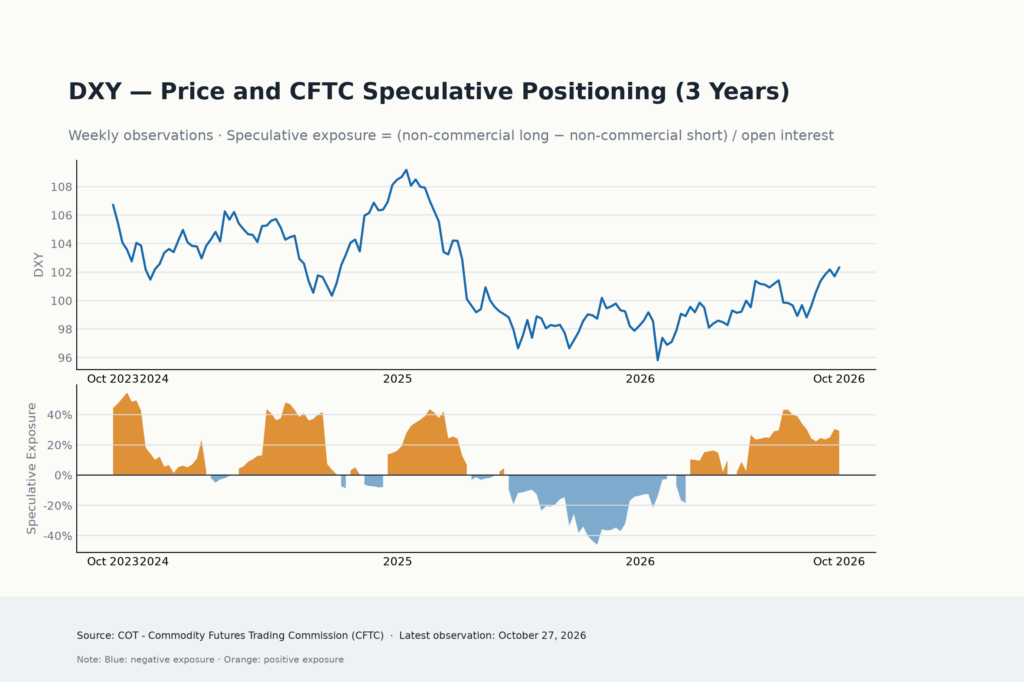
Trong khi đó, hợp đồng mở (Open Interest) giảm về khoảng 48.300 hợp đồng, thấp nhất trong sáu tuần.
Những diễn biến này cho thấy mức độ tham gia của giới đầu cơ đang thu hẹp, đồng thời phản ánh khả năng một phần nhà đầu tư đã đóng các vị thế mua trước đó thay vì tiếp tục gia tăng đặt cược vào USD.
Tuy nhiên, cần phân biệt giữa việc giảm vị thế mua và sự xuất hiện của một làn sóng bán khống mới. Dữ liệu hiện tại chưa đủ để khẳng định thị trường đang chuyển sang xu hướng giảm mạnh đối với đồng bạc xanh.
Đánh giá: Vị thế đầu cơ vẫn hỗ trợ USD ở mức nhẹ, nhưng động lực mua đã suy yếu. Điều này khiến đồng USD dễ bị tổn thương hơn nếu dữ liệu kinh tế Mỹ sắp tới không đáp ứng kỳ vọng.
CPI và PPI Mỹ: Hai dữ liệu có thể định hình hướng đi của USD
Tâm điểm của thị trường ngoại hối trong tuần tới sẽ chuyển sang các báo cáo lạm phát Mỹ, đặc biệt là Chỉ số giá tiêu dùng (CPI) và Chỉ số giá sản xuất (PPI).
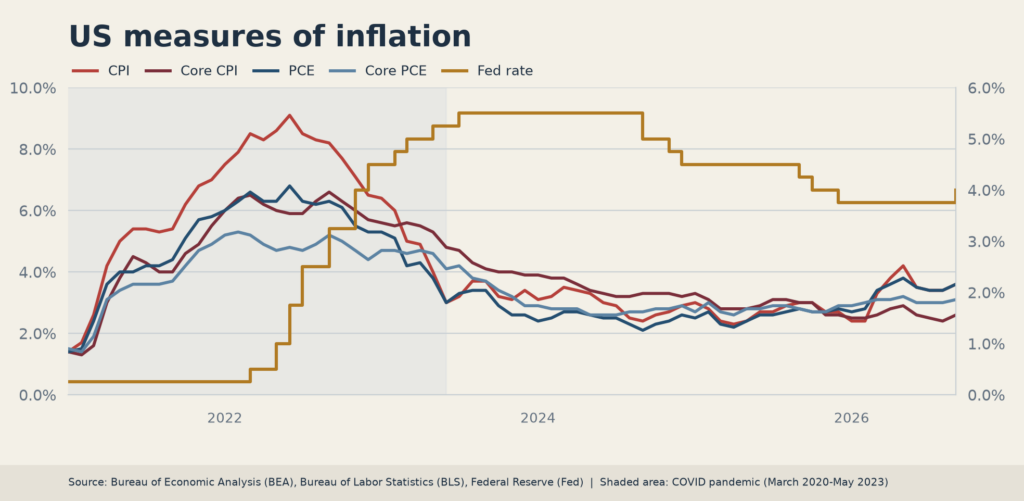
Đây là những dữ liệu quan trọng giúp Fed đánh giá liệu áp lực giá cả có đang giảm bớt hay tiếp tục duy trì ở mức đáng lo ngại.
Kịch bản 1: Lạm phát cao hơn dự báo, USD có thể tăng mạnh
Nếu CPI hoặc PPI vượt kỳ vọng, thị trường có thể gia tăng đặt cược vào khả năng Fed tăng lãi suất trong tháng 12.
Trong kịch bản này:
- USD có thể tiếp tục duy trì trên mốc 102 của DXY.
- Lợi suất trái phiếu Mỹ có khả năng phục hồi nếu kỳ vọng lãi suất tăng mạnh hơn.
- Các đồng tiền chủ chốt như EUR và GBP có thể chịu áp lực.
- Giá vàng quốc tế có nguy cơ chịu sức ép từ USD và kỳ vọng lãi suất cao.
Đặc biệt, nếu lạm phát tăng đồng thời với dữ liệu việc làm tích cực, Fed sẽ có thêm cơ sở để duy trì chính sách tiền tệ thắt chặt.
Kịch bản 2: Lạm phát hạ nhiệt, USD đối mặt áp lực điều chỉnh
Ngược lại, nếu CPI và PPI thấp hơn dự báo, thị trường có thể giảm kỳ vọng về một đợt tăng lãi suất mới.
Điều này có thể khiến USD mất đi động lực phục hồi gần đây, nhất là khi lợi suất trái phiếu Mỹ vẫn chưa tạo được lực hỗ trợ đáng kể.
Trong trường hợp đó, DXY có thể chịu áp lực quay trở lại các vùng hỗ trợ thấp hơn, trong khi các tài sản nhạy cảm với lãi suất như vàng có cơ hội phục hồi.
Dù vậy, một dữ liệu lạm phát thấp đơn lẻ chưa đủ để đảo ngược hoàn toàn quan điểm của Fed. Nhà đầu tư vẫn cần đánh giá thêm diễn biến tiền lương, thị trường lao động và các thành phần lạm phát dịch vụ.
Triển vọng USD tuần tới: Lạm phát sẽ quyết định sức mạnh đồng bạc xanh
Sau khi vượt qua những bất ổn từ cuộc bầu cử giữa kỳ, đồng USD đang bước vào giai đoạn kiểm chứng quan trọng.
Dữ liệu việc làm tháng 10 tích cực và kỳ vọng Fed có thể tăng lãi suất trở lại đang tạo nền tảng hỗ trợ đồng bạc xanh. Tuy nhiên, lợi suất trái phiếu suy yếu và sự giảm tốc trong vị thế mua của giới đầu cơ cho thấy đà phục hồi chưa thực sự thuyết phục.
Trong ngắn hạn, một báo cáo CPI nóng hơn dự kiến có thể trở thành chất xúc tác giúp USD mở rộng đà tăng, đặc biệt nếu thị trường chứng khoán tiếp tục biến động và nhu cầu trú ẩn an toàn duy trì ở mức cao.
Ngược lại, nếu áp lực giá cả hạ nhiệt, đồng bạc xanh có thể đối mặt với hoạt động chốt lời và điều chỉnh sau chuỗi phục hồi gần đây.
Đối với thị trường vàng, diễn biến của USD và kỳ vọng lãi suất Fed sẽ tiếp tục là hai yếu tố cần theo dõi sát. Đồng USD mạnh hơn cùng triển vọng lãi suất cao kéo dài thường tạo sức ép lên vàng, trong khi sự suy yếu của đồng bạc xanh có thể cải thiện sức hấp dẫn của kim loại quý.
Kết luận: USD vẫn có cơ hội duy trì xu hướng tích cực trong tuần tới, nhưng dư địa tăng sẽ phụ thuộc đáng kể vào dữ liệu lạm phát Mỹ. CPI và PPI không chỉ quyết định kỳ vọng lãi suất tháng 12 mà còn có thể tạo ra biến động lớn trên thị trường ngoại hối, trái phiếu và vàng quốc tế.
Xem thêm các chức năng quan trọng của chúng tôi:
Bảng giá vàng trong nước
Biểu đồ giá vàng thế giới
Giải đáp kiến thức trade vàng bằng AI
Ứng dụng Đầu Tư Vàng